


403
Sorry!!
Error! We're sorry, but the page you were looking for doesn't exist.
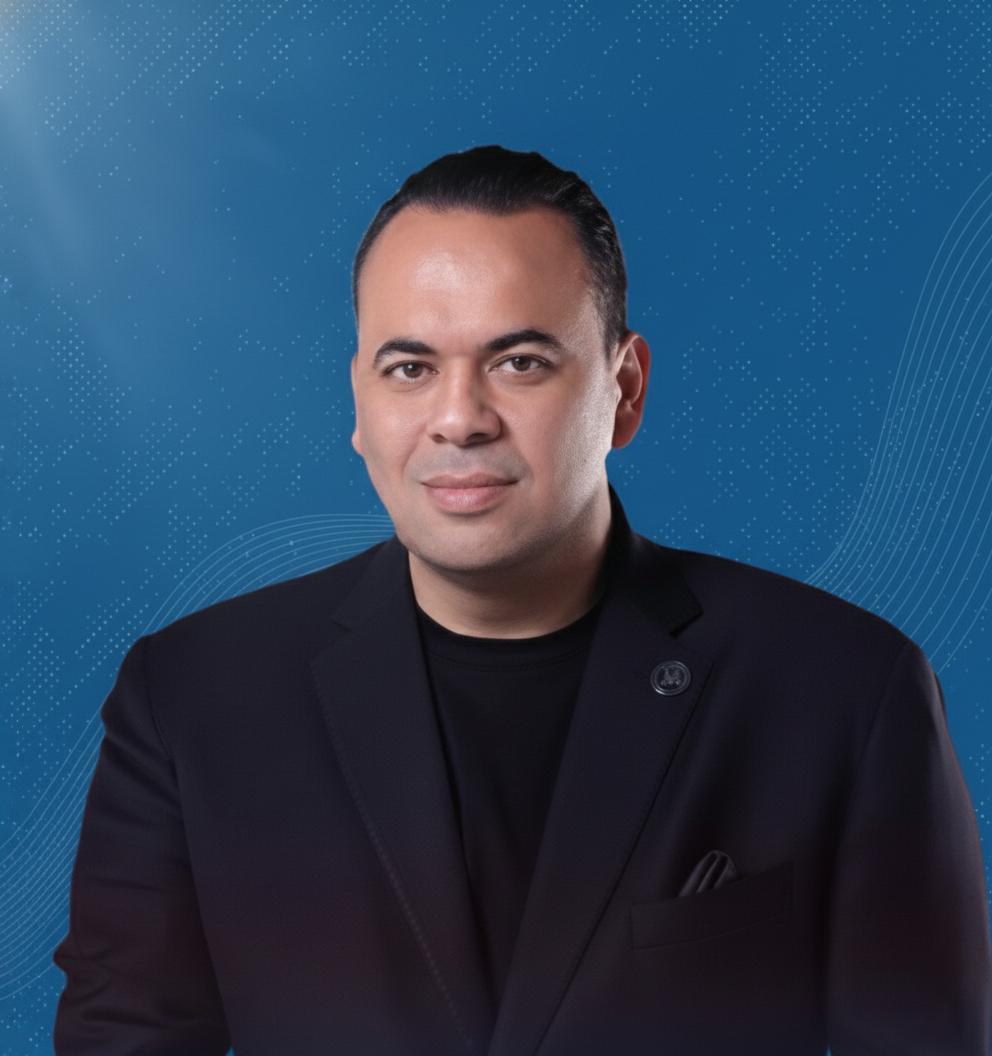
أحمد صبحي يكتب: خلف الأبواب المغلقة
(MENAFN- Al-Borsa News)
خلف الأبواب المغلقة لمجالس إدارات الشركات، تدور مناقشات قد تحدد مستقبل شركات كاملة. هناك قرارات تتعلق بمليارات الجنيهات والدولارات، واختيارات بين التوسع أو الانكماش، والاقتراض أو زيادة رأس المال، والاستثمار في أصول جديدة أو بيع أصول قائمة، وأحيانًا شراء شركة أخرى أو الاندماج معها. قد تبدو هذه القرارات في ظاهرها مالية، لكنها في الحقيقة قرارات استراتيجية من الدرجة الأولى؛ لأنها لا تحدد فقط نتائج الشركة في الربع المالي القادم، بل ترسم شكلها وموقعها التنافسي لسنوات طويلة، ولعل السؤال الأهم هنا: هل يقتصر دور مجلس الإدارة على مراجعة النتائج المالية التي تعرضها الإدارة التنفيذية، أم أن دوره الحقيقي هو مناقشة الافتراضات التي أنتجت هذه النتائج، والتأكد من أن الشركة تسير في الاتجاه الصحيح؟.
في عالم الأعمال الحديث، لم يعد كافيًا أن يجتمع مجلس الإدارة كل شهر أو ثلاثة أشهر لمراجعة الميزانية، والاستماع إلى تقرير الرئيس التنفيذي، واعتماد القرارات المعروضة عليه. المطلوب هو مجلس قادر على فهم الصورة الكاملة، ومناقشة البدائل، واختبار القرارات قبل اتخاذها، ومحاسبة الإدارة على النتائج، وتكشف الدراسات الحديثة عن فجوة تستحق التأمل. ففي استطلاع“PwC” لعام 2026، قال 81% من أعضاء مجالس الإدارات المشاركين إن مجالسهم تستطيع تحسين قدرتها على تحدي الإدارة التنفيذية ومناقشة الاستراتيجية بصورة أكثر فاعلية. كما يرى 73% أن آليات تقييم أداء مجالس إداراتهم تحتاج إلى تطوير، بينما يرى 49% أن هذه التقييمات لا تتمتع بالقدر الكافي من الصراحة.
موضوعات متعلقة اقتراض الهند بالدولار يهدد الروبية بأزمة جديدة توماس بلاك يكتب: تفوق“سبيس إكس” يضع واشنطن أمام معضلة“ماسك” كمال سند يكتب: هل نمتلك صناعة رياضية أم مجرد نشاط كبير؟هذه الأرقام تطرح سؤالًا مهمًا حول طبيعة الدور الذي تلعبه مجالس الإدارات: هل نحن أمام مجالس تناقش الاستراتيجية وتختبرها، أم مجالس تكتفي بالموافقة على ما تقدمه الإدارة التنفيذية؟
تخصيص رأس المال ومحركات الأداء الماليومن أهم الملفات التي تشغل مجالس الإدارات اليوم مسألة تخصيص رأس المال (Capital Allocation)؛ أي كيف تستخدم الشركة مواردها المالية المحدودة لتحقيق أفضل عائد ممكن. هل توجه أموالها إلى التوسع في نشاطها الحالي؟ أم تدخل سوقًا جديدة؟ أم تستثمر في التكنولوجيا؟ أم توزع الأرباح على المساهمين؟ أم تستخدم السيولة في سداد الديون؟
هذه ليست قرارات تخص الإدارة المالية وحدها، بل تقع في صميم مسؤولية مجلس الإدارة؛ لأن الخطأ في توجيه رأس المال قد يكلف الشركة سنوات من النمو الضائع.
وفي استطلاع أجرته“BDO” لأعضاء مجالس الإدارات، أشار 25% من المشاركين إلى أن الإشراف على تخصيص رأس المال يحتاج إلى مزيد من وقت المجلس واهتمامه. كما أشار 31% إلى أن الاستثمار في منتجات وخدمات جديدة يمثل أحد أهم محركات النمو التي تركز عليها مجالسهم. وهنا تظهر أهمية فهم محركات الأداء المالي (Financial Performance Drivers). فليس المهم أن نعرف أن الإيرادات ارتفعت بنسبة 15%، بل أن نفهم ما الذي أدى إلى هذه الزيادة: هل جاء النمو من زيادة المبيعات؟ أم رفع الأسعار؟ أم دخول أسواق جديدة؟ وهل صاحب نمو الإيرادات تحسن في هامش الربح والتدفقات النقدية، أم أن الشركة تنمو على حساب السيولة والديون؟ فالربحية لا تعني بالضرورة توافر النقد، ونمو المبيعات لا يعني بالضرورة خلق قيمة اقتصادية حقيقية.
هيكل رأس المال وصفقات الاندماج والاستحواذأما الملف الثاني فيتعلق بهيكل رأس المال (Capital Structure)، وهو المزيج الذي تعتمد عليه الشركة في تمويل أعمالها من خلال الديون وحقوق الملكية. وهنا يواجه مجلس الإدارة أسئلة صعبة: متى يكون الاقتراض فرصة للنمو؟ ومتى يتحول إلى عبء؟ وهل من الأفضل زيادة رأس المال وتخفيف حصص المساهمين الحاليين، أم الاعتماد على التمويل المصرفي؟ وما تكلفة كل بديل في ظل أسعار الفائدة ومخاطر العملة وتقلبات الأسواق؟
لا توجد إجابة واحدة تصلح لكل الشركات؛ فما يناسب شركة مستقرة ذات تدفقات نقدية منتظمة قد لا يناسب شركة ناشئة أو شركة تعمل في قطاع شديد التقلب. ولذلك فإن القرار الصحيح لا يعتمد على تكلفة التمويل وحدها، بل على قدرة الشركة على تحمل المخاطر والحفاظ على مرونتها المالية.
ويأتي بعد ذلك ملف الاندماج والاستحواذ (Mergers & Acquisitions)، وهو من أكثر القرارات التي تكشف الفرق بين مجلس إدارة يشارك في صناعة الاستراتيجية ومجلس يكتفي باعتماد القرارات، فالاستحواذ على شركة أخرى قد يفتح أسواقًا جديدة، أو يمنح الشركة تكنولوجيا وخبرات لا تمتلكها، أو يحقق وفورات في التكلفة ويرفع قدرتها التنافسية. لكنه قد يتحول أيضًا إلى صفقة مكلفة إذا بالغ المشتري في السعر، أو أخطأ في تقدير المخاطر، أو فشل في دمج الشركتين بعد إتمام الصفقة.
وتشير بيانات“BDO”، استنادًا إلى بيانات“PitchBook”، إلى أن القيمة الإجمالية لصفقات الاندماج والاستحواذ عالميًا بلغت نحو تريليوني دولار في النصف الأول من عام 2025، بزيادة 13.6% مقارنة بالفترة نفسها من العام السابق. كما أشار 53% من أعضاء مجالس الإدارات المشاركين في استطلاع“BDO” إلى خطط لزيادة الاستثمار الاستراتيجي في صفقات الاندماج والاستحواذ.
لكن السؤال الذي ينبغي أن يسبق أي صفقة ليس: كم تبلغ قيمة الشركة المستهدفة؟ بل: لماذا نريد شراءها؟ وما القيمة الإضافية التي ستخلقها هذه الصفقة؟ وهل يمكن تحقيق الهدف نفسه باستثمار أقل مخاطرة وتكلفة؟ وهنا نصل إلى الملف الرابع، وربما الأكثر حساسية، وهو تقييم الشركات (Valuation).
تقييم الشركات وتكامل الملفات الاستراتيجيةفالقيمة السوقية للشركة ليست بالضرورة قيمتها الحقيقية، وسعر الصفقة ليس دائمًا انعكاسًا دقيقًا لقيمة الأصول أو الأرباح الحالية. فالتقييم يأخذ في الاعتبار التدفقات النقدية المستقبلية، ومعدلات النمو المتوقعة، والمخاطر، وتكلفة رأس المال، والقدرة على خلق قيمة مستدامة، ومن هنا تأتي مسؤولية مجلس الإدارة في عدم الانبهار بالأرقام الكبيرة أو التقييمات المرتفعة، بل فهم الافتراضات التي بُنيت عليها، واختبار مدى واقعيتها، والتأكد من أن القرار يخدم مصالح الشركة ومساهميها على المدى الطويل.
وهذه الملفات الأربعة ليست منفصلة عن بعضها. فقرار الاستحواذ يحتاج إلى تقييم دقيق، والتقييم يعتمد على توقعات الأداء المالي، والأداء يرتبط بقرارات الاستثمار والتمويل، وهيكل رأس المال يحدد إلى حد كبير قدرة الشركة على تنفيذ استراتيجيتها وتحمل المخاطر. وقد أتيحت لي فرصة الاقتراب من هذه الموضوعات بصورة عملية خلال مشاركتي في برنامج“Finance for Boards” في“IMD Business School”، على مدار يومين مع“Professor Salvatore Cantale”، ضمن رحلتي لاستكمال“IMD Board Director Diploma”.
ناقشنا خلال البرنامج محركات الأداء المالي، وإعادة التفكير في هيكل رأس المال، وعمليات الاندماج والاستحواذ، وتقييم الشركات. وكانت إحدى أهم النقاط التي تستحق التأمل هي أن فهم التمويل من منظور مجلس الإدارة يختلف كثيرًا عن فهمه من منظور الإدارة المالية التنفيذية، فعضو مجلس الإدارة ليس مطلوبًا منه أن يدير الحسابات أو يتدخل في التفاصيل التشغيلية اليومية، وإنما أن يمتلك القدرة على قراءة الأرقام، وفهم ما وراءها، ومناقشة الافتراضات، واختبار القرارات، وطرح الأسئلة التي قد لا تكون مطروحة على طاولة الاجتماع.
في النهاية، قوة مجلس الإدارة لا تقاس بعدد الاجتماعات التي يعقدها، ولا بعدد القرارات التي يعتمدها، بل بقدرته على حماية مصالح الشركة ومساهميها، وتوجيه رأس المال إلى الفرص الأفضل، ومساعدة الإدارة التنفيذية على بناء شركة أكثر قدرة على النمو والاستمرار، فالمجلس الجيد لا يكتفي بمراقبة ما حدث بالأمس، بل يشارك في تحديد ما يجب أن يحدث غدًا.
بقلم:
إخلاء المسؤولية القانونية:
تعمل شركة "شبكة الشرق الأوسط
وشمال أفريقيا للخدمات المالية" على توفير المعلومات "كما هي" دون أي
تعهدات أو ضمانات... سواء صريحة أو ضمنية.إذ أن هذا يعد إخلاء لمسؤوليتنا
من ممارسات الخصوصية أو المحتوى الخاص بالمواقع المرفقة ضمن شبكتنا بما
يشمل الصور ومقاطع الفيديو. لأية استفسارات تتعلق باستخدام وإعادة استخدام
مصدر المعلومات هذه يرجى التواصل مع مزود المقال المذكور أعلاه.
الأخبار الأكثر تداولاً
آخر الأخبار


Comments
No comment