


403
Sorry!!
Error! We're sorry, but the page you were looking for doesn't exist.
كيف أطلق رفع الفائدة سباق البنوك لإعادة تسعير عوائد شهادات الادخار؟
(MENAFN- Al-Borsa News)
شهدت سوق شهادات الادخار في مصر تحركات مصرفية متسارعة، عقب قرار لجنة السياسة النقدية بالبنك المركزي ، رفع أسعار الفائدة الأساسية بواقع 100 نقطة أساس.
وعدلت اللجنة في اجتماعها السابع أواخر أكتوبر الماضي، سعري عائد الإيداع والإقراض لليلة واحدة وسعر العملية الرئيسية للبنك المركزي إلى 20% و21% و20.5% على الترتيب؛ كما تم رفع سعر الائتمان والخصم ليصل إلى 20.5%.
موضوعات متعلقة الاحتياطي الفيدرالي يحذر من مخاطر الذكاء الاصطناعي تراجع أسعار الذهب 3% عند التسوية وسط مخاوف التضخم “بنك قناة السويس” يربح 5.7 مليار جنيه خلال 9 أشهر بنمو 12.9%وبالتبعية، أقدمت عدة بنوك على إعادة تسعير أوعيتها الادخارية، سواء الشهادات ثابتة العائد أو المتغيرة، بهدف الحفاظ على جاذبية المدخرات بالجنيه المصري وتعزيز قدرتها على المنافسة.
وتضمن تعديل البنوك ، أسعار العائد على شهادات الادخار، شقين: الأول الشهادات متغيرة العائد، إذ ارتفعت عوائدها تلقائياً أو وفق آلية التسعير المرتبطة بمؤشرات البنك المركزي، دون انتظار طرح شهادات جديدة في بعض الحالات.
والشق الآخر هي الشهادات ثابتة العائد، والتي احتاجت إلى قرارات من لجان الأصول والخصوم بالبنوك، وهو ما أدى إلى إعلان زيادات جديدة على عدد من الشهادات اعتباراً من 8 نوفمبر.
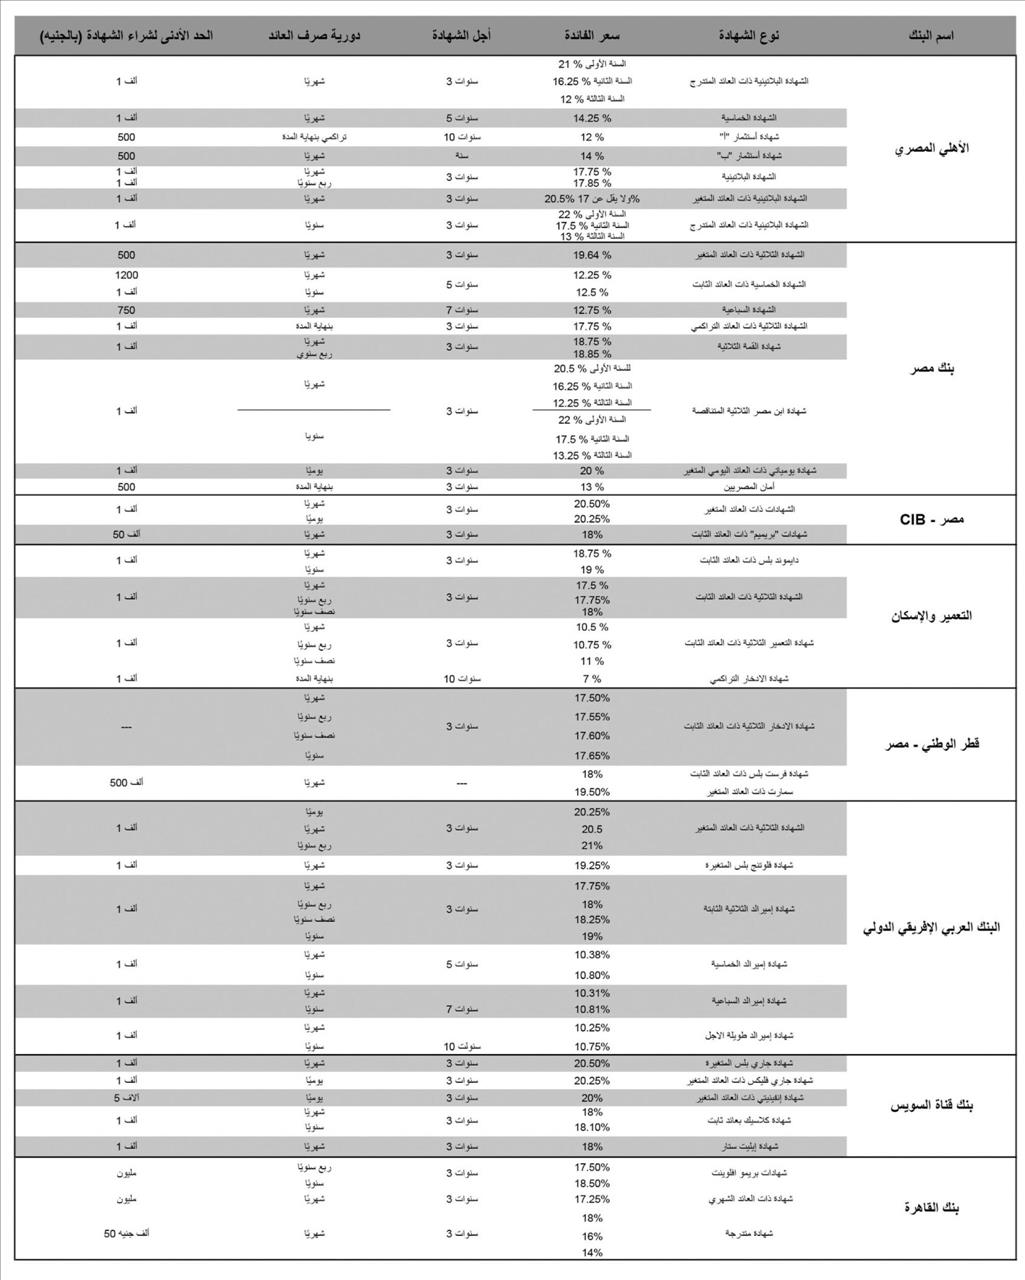
وبعد مرور أسبوعين على القرار، رصدت“البورصة” أسعار الفائدة على شهادات الادخار بمختلف البنوك العاملة في السوق المحلية، على رأسها البنك الأهلي المصري، وبنك مصر، باعتبارهما ذراعي الدولة بالقطاع المصرفي.
وقد أعلن محمد الأتربي، الرئيس التنفيذي للبنك الأهلي المصري، عن أن لجنة الأصول والخصوم بالبنك ((الألكو)) وافقت على تعديل أسعار العائد على الشهادتين، لتصبح متاحة للعملاء من خلال جميع فروع البنك الأهلي المصري وتطبيقاته الإلكترونية.
ويتيح البنك الأهلي المصري الشهادة البلاتينية ذات العائد المتدرج، لأجل 3 سنوات، ليصبح سعر الفائد للسنة الأولى 21%، والثانية 16.25%، والثالثة 12%، و دورية صرف العائد تتم بشكل شهري، ويبلغ الحد الأدنى لشراء الشهادة ألف جنيه.
كما يقدم البنك الشهادة الخماسية لمدة 5 سنوات، وسعر عائد 14.25%، يُصرف شهريًا، ويبدأ الحد الأدنى لشراء الشهادة من ألف جنيه.
كما يوفر البنك الأهلي المصري فئتين من شهادة الاستثمار، الأولى هي“أ” لمدة 10 سنوات، وعائد 12%، ويبدأ الحد الأدنى لشراء الشهادة من 500 جنيه، وتكون دورية صرف العائد التراكمية بنهاية المدة، فيما تبلغ مدة الشهادة في فئة“ب” عاما واحدا، وسعر فائدة 14%، على أن يُصرف شهريًا، ويبلغ الحد الأدنى لشراء الشهادة 500 جنيه.
كما يتيح الشهادة البلاتينية لأجل 3 سنوات، وسعر عائد 17.85% يُصرف ربع سنوي، ويبدأ الحد الأدنى للشراء من ألف جنيه.
كما يتيح البنك شهادة بلاتينية بعائد 17.75%، يُصرف شهريا، بأجل 3 سنوات، وحد أدنى للشراء ألف جنيه.
أما عن الشهادة البلاتينية ذات العائد المتغير، فتبلغ الفائدة 20.5%، على ألا يقل عن 17%، بدورية عائد يُصرف شهريًا، بأجل 3 سنوات.
كما يوفر الشهادة البلاتينية ذات العائد المتدرج بأجل 3 سنوات، ليصبح 22% خلال السنة الأولى، و 17.5% في السنة الثانية، و 13% بالسنة الثالثة، وتكون دورية العائد بها سنوية، بحد أدنى للشراء ألف جنيه.
ويطرح بنك مصر مجموعة متنوعة من شهادات الادخار بالجنيه المصري، تختلف من حيث مدة الاستثمار وطبيعة العائد ودورية صرفه، بما يتيح للعملاء اختيار الشهادة التي تتناسب مع أهدافهم المالية واحتياجاتهم.
ويتيح البنك شهادات ثلاثية ذات العائد المتغير لأجل 3 سنوات، إذ يبلغ سعر الفائدة لهذه الشهادة 19.64% يُصرف شهريًا، ويبدأ الحد الأدنى للشراء من 500 جنيه، ولا يمكن الاسترداد قبل مرور 6 أشهر من تاريخ الشراء.
ويقدم“بنك مصر”، شهادات خماسية ثابتة، بعائد سنوي يصرف شهريًا نسبته 12.25% وحد أدنى للشراء 1200 جنيه، وعائد سنوي يصرف سنويًا عند 12.5% وقيمة الشراء تبلغ ألف جنيه.
كما يتيح شهادات سباعية بعائد سنوي ثابت يبلغ 12.75% يصرف شهريًا، وحد أدنى للشراء 750 جنيها.
ويوفر البنك، شهادة الادخار ذات العائد التراكمي لمدة 3 سنوات، وإجمالي عائد نسبته 66.56% بنهاية المدة، بما يعادل عائد سنوي مركب 17.75%، وتبدأ قيمة شراء الشهادة من ألف جنيه.
كما تشمل باقة شهادات“بنك مصر”، شهادة القمة الثلاثية ذات العائد الثابت لأجل 3 سنوات، ويصل سعر الفائدة السنوية عليها إلى 18.75% حال صرف العائد شهريًا، و18.85% إن كان يُصرف ربع سنوي، ويبدأ الحد الأدنى للشراء من ألف جنيه.
ويقدم“بنك مصر” شهادة ابن مصر الثلاثية المتناقصة لمدة 3 سنوات، ويصل سعر العائد لشرائها حال صرفه شهريًا، 20.5% للسنة الأولى، 16.25% للسنة الثانية، و12.25% للسنة الثالثة، ويبدأ حد شرائها من ألف جنيه، فيما يبلغ العائد 22% للسنة الأولى، و17.5% للسنة الثانية، و 13.25% للسنة الثالثة حال صرف العائد سنويًا.
ويوفر البنك شهادة يومياتي ذات العائد اليومي المتغير لمدة 3 سنوات، بعائد متغير يرتبط بسعر الكوريدور للإيداع لدى البنك المركزي المصري عند 20%، بدورية صرف يومية للعائد، ويبدأ الحد الأدنى لشرائها من ألف جنيه.
ويقدم البنك شهادة أمان المصريين لمدة 3 سنوات، بعائد سنوي ثابت 13% يُصرف بنهاية المدة، وتستهدف توفير وعاء ادخاري مع تغطية تأمينية للعملاء، وحد أدنى للشراء 500 جنيه.
وفي البنك التجاري الدولي، بلغ سعر الفائدة على الشهادات ذات العائد المتغير 20.5% حال صرف العائد شهريا، و 20.25% حال صرفه يوميًا، ويبدأ الحد الأدنى لشراء الشهادة من ألف جنيه، وأجلها 3 سنوات.
ويبلغ العائد على شهادات الادخار“بريميم” ذات العائد الثابت لأجل 3 سنوات، 18%، بدورية صرف عائد شهريًا، في حين يبلغ الحد الأدنى للشراء 50 ألف جنيه.
ويقدم بنك التعمير والإسكان، شهادة“دايموند بلس” ذات العائد الثابت، بأجل 3 سنوات، ويبلغ سعر الفائدة 19% سنويًا عند صرف العائد بشكل سنوي، و 18.75% سنويًا عند صرف العائد بشكل شهري.
ويتيح البنك الشهادة الثلاثية ذات العائد الثابت لمدة 3 سنوات والحد الأدنى للشراء يبلغ ألف جنيه، ويتحدد أسعار العائد حسب الدورية، إذ يصل العائد حين صرفه شهريًا 17.50%، و17.75% حال الصرف ربع السنوي، و18% للنصف سنوي.
ويوفر البنك شهادات التعمير الثلاثية ذات العائد الثابت لأجل 3 سنوات، وفائدة عند 10.5% حال صرفه شهريًا، و 10.75% للربع سنوي، و 11% للنصف سنوي.
كما يقدم شهادات الادخار التراكمي لمدة 10 سنوات، بعائد 7% سنوي تراكمي يضاف للرصيد ويصرف بنهاية المدة، ويبدأ الحد الأدنى لشراء الشهادة ألف جنيه.
وفي بنك قطر الوطني – مصر، يبلغ سعر العائد على شهادات الادخار ذات العائد الثابت وأجل 3 سنوات، حسب الدورية، للصرف الشهري 17.50%، و 17.55% للربع سنوي، و17.60 للنصف سنوي، و17.65% للسنوي.
أما شهادات كبار العملاء، فيوفر البنك فئات منها، الأولى شهادة“فرست بلس” ذات العائد الثابت، عند 18% يصرف شهريا، ويبدأ الحد الأدني لشرائها من 500 ألف جنيه، والثانية سمارت ذات عائد متغير يصل إلى 19.5% سنويًا ويُصرف شهرياً، مع حد أدنى مضمون للعائد يبلغ 17.25%.
ويقدم البنك العربي الإفريقي شهادات الادخار الثلاثية ذات العائد المتغير لمدة 3 سنوات، إذ يبلغ معدل العائد 20.25% ويصرف يوميا، و20.5% ويصرف شهريا، و21% ويصرف ربع سنوي ، ويبدأ الحد الأدنى لشراء الشهادة من ألف جنيه.
كما يتيح شهادة“فلوتينج بلس” المتغيرة، بعائد سنوي 19.25% يُصرف شهرياً، ويبدأ الحد الأدنى لربط الشهادة ألف جنيه.
ويوفر البنك شهادة“إميرالد” الثلاثية ذات العائد الثابت عند 17.75% يصرف شهريا، و18% ربع سنويا، و 18.25% نصف سنويا، و19% سنويا. ويبدأ الحد الأدنى للشراء ألف جنيه.
كما تبين وجود شهادات“إميرالد” طويلة الأجل، لمدة 5 سنوات بعائد 10.38% يصرف شهريا، و10.8% يصرف سنويا، وأخرى لمدة 7 سنوات بعائد 10.31% شهريا، و 10.81% سنويا، وشهادة لمدة 10 سنوات، وعائد 10.25% شهريا، و10.75% سنويا، بحد أدنى لشراء أي منهم ألف جنيه.
وينضم بنك قناة السويس لقائمة البنوك التي أعادت تسعير منتجاتها الادخارية، إذ بلغ سعر العائد على شهادة“جاري بلس” المتغيرة لأجل 3 سنوات نحو 20.5% يصرف شهريا، ويبدأ الحد الأدنى للشراء ألف جنيه.
فيما يقدم البنك شهادة“جاري فليكس” ذات العائد المتغير وأجل 3 سنوات، بسعر فائدة 20.25% يصرف يوميا، ويبدأ الحد الأدنى للشراء من ألف جنيه.
كما يتيح شهادة“إنفينيتي” ذات العائد المتغير، لمدة 3 سنوات، بعائد 20% يصرف يوميا، ويبدأ الحد الأدنى للشراء من 5 آلاف جنيه.
ويتوفر إصدار شهادة كلاسيك بعائد ثابت، لمدة 3 سنوات، نسبته 18% يصرف شهرياً، و18.1% يصرف سنويا، ويبدأ الحد الأدنى للشراء من ألف جنيه.
كما توجد شهادة“إيليت ستار” بعائد ثابت 18% يصرف شهريا، وأجل 3 سنوات، ويبدأ الحد الأدنى للشراء من ألف جنيه.
ولدى بنك القاهرة، شهادات“بريمو افلوينت” لأجل 3 سنوات، إذ يبلغ سعر العائد السنوي 17.5% يصرف ربع سنوي ، و18.5% يصرف سنويا، ويبدأ الحد الأدنى لشراء الشهادة من مليون جنيه.
كما يقدم البنك شهادة ذات العائد الشهري بنسبة 17.25% سنويا لأجل 3 سنوات، وحد أدنى لشرائها مليون جنيه.
فيما يتيح شهادة متدرجة لمدة 3 سنوات بنسبة عائد 18% في السنة الأولى، و16% في السنة الثانية، و14% في السنة الثالثة، ويُصرف شهرياً، والحد الأدنى للربط 50 ألف جنيه.
سليمان: أتوقع استمرار الطلب على الشهادات من الأفراد الباحثين عن عائد آمن ومستقرمن جانبه، قال أيمن سليمان، الخبير المصرفي، إن إعادة تسعير الفائدة على شهادات الادخار يعد أحد أهم القرارات التي تتخذها البنوك في ضوء تطورات السياسة النقدية، إذ تسعى البنوك إلى تحقيق التوازن بين جذب مدخرات العملاء، والمحافظة على تكلفة الأموال وتحقيق مستويات مناسبة من الربحية.
وتوقع أن تحقق شهادات الادخار إقبالًا قويًا واستمرار الطلب عليها خاصة من جانب الأفراد الباحثين عن عائد آمن ومستقر.. إلا أن حجم الإقبال سيتوقف على مستوى العائد الجديد ومدى جاذبيته مقارنة بمعدلات التضخم والبدائل الاستثمارية الأخرى، مثل الذهب والعقارات وأذون الخزانة.
أضاف سليمان، أن إعادة التسعير لا تعني بالضرورة حدوث زيادة كبيرة في حجم المدخرات، إذ إن جزءاً مهماً من مشتريات الشهادات الجديدة قد يأتي من إعادة استثمار حصيلة الشهادات المستحقة، أو تحويل الأموال بين الأوعية الادخارية داخل البنوك وليس بالضرورة من تدفقات نقدية جديدة إلى القطاع المصرفي.
وأوضح أن قرار البنك المركزي وتوجهات البنوك برفع أسعار الفائدة على الأوعية الادخارية والشهادات الاستثمارية من شأنه تحجيم معدلات التضخم، مشيرًا إلى أن ارتفاع العائد الحقيقي على المدخرات يمكن أن يشجع الأفراد على تأجيل جزء من إنفاقهم الاستهلاكي لصالح الادخار، وهو ما قد يسهم في تخفيف الضغوط على الطلب الكلي، وبالتالي دعم جهود السيطرة على التضخم.
أكد سليمان، أن شهادات الادخار ليست أداة مباشرة أو كافية بمفردها لخفض التضخم، خاصة أن التضخم في مصر يتأثر أيضاً بتكاليف الإنتاج، وأسعار الطاقة، وسعر الصرف، وحجم المعروض من السلع والخدمات. وهذه كلها عناصر لا تتغير بتغير سعر العائد علي الشهادات.
وتابع:“العوائد التي يحصل عليها أصحاب الشهادات تمثل دخلاً إضافياً قد يوجه جزء منه للاستهلاك، وهو ما يجعل الأثر النهائي على التضخم مرتبطاً بسلوك المدخرين ومدى استجابتهم لتغير أسعار الفائدة”.
أضاف أن نجاح إعادة التسعير لا يُقاس فقط بحجم مبيعات شهادات الادخار، وإنما بقدرة البنوك على جذب مدخرات جديدة، والمحافظة على استقرار مواردها، مع إدارة تكلفة الأموال بكفاءة، وبما يتوافق مع توجهات السياسة النقدية.
أبوالخير: لا يمكن الجزم بزيادة استثنائية في المبيعات بمجرد طرح العوائد الجديدةورجح أحمد أبو الخير، الخبير المصرفي، أن تسهم الزيادات الجديدة بأسعار الفائدة، في تعزيز اهتمام العملاء بهذه المنتجات، لا سيما أصحاب المدخرات الباحثين عن عائد دوري منتظم ودرجة من الاستقرار النسبي لاستثماراتهم، مشيرا إلى أن ذاك قد يدفع بعض العملاء إلى إعادة توزيع محافظهم الادخارية، وتحويل جانب من أرصدتهم السائلة إلى شهادات ذات عوائد أعلى، إلى جانب إعادة استثمار حصيلة الشهادات التي حل أجل استحقاقها.
وتابع:“مع ذلك، لا يمكن الجزم بحدوث طفرة في الإقبال أو زيادة استثنائية في المبيعات بمجرد الإعلان عن العوائد الجديدة؛ إذ يتطلب تقييم ذلك الاستناد إلى بيانات فعلية بشأن حصيلة بيع الشهادات، وصافي التدفقات الداخلة إليها، وحجم الشهادات المستردة، ومقارنة هذه المؤشرات بالفترات السابقة”.
كما ينبغي التمييز بين انتقال الأموال من حسابات التوفير والودائع إلى الشهادات داخل البنك نفسه، وبين دخول مدخرات جديدة إلى الجهاز المصرفي، أو انتقال أرصدة من بنك إلى آخر بحثًا عن عائد أعلى؛ فلكل حالة انعكاساتها المختلفة على حجم الودائع والسيولة المصرفية.
قال أبوالخير، إن لإعادة تسعير شهادات الادخار تأثير في السيطرة على معدلات التضخم ولكن بشكل محدود ، إذ إن حجم التأثير يرتبط بمدى نجاح ارتفاع العائد في تغيير أنماط الادخار والإنفاق لدى الأفراد، فزيادة جاذبية العائد على المدخرات قد تشجع العملاء على تأجيل جانب من الاستهلاك الحالي وتوجيه نسبة أكبر من دخولهم نحو الادخار، بما يحد من نمو الطلب الاستهلاكي والضغوط المرتبطة بزيادة الطلب على السلع والخدمات.
وتابع:“على النقيض، فإن ارتفاع تكلفة الاقتراض قد يسهم في الحد من التوسع الائتماني والإنفاق الاستهلاكي والاستثماري غير الضروري، بما يدعم توجه السياسة النقدية نحو احتواء الضغوط التضخمية”.
وأضاف أن هذا التأثير لا يتحقق بصورة فورية أو تلقائية، كما أن زيادة الإقبال على شراء الشهادات لا تعني بالضرورة انخفاض التضخم بالمقدار نفسه؛ إذ تظل الفاعلية مرتبطة بحجم الأموال التي يعاد توجيهها فعليا من الاستهلاك إلى الادخار، ومدى استجابة الطلب الكلي لارتفاع أسعار الفائدة. فضلًا عن أن الأموال المودعة في الشهادات تظل جزءًا من موارد الجهاز المصرفي، ويمكن إعادة توظيفها في منح التمويلات، وهو ما يجعل الأثر النهائي مرتبطًا بحجم الائتمان الممنوح وطبيعة استخدامه ومدى مساهمته في النشاط الاقتصادي والإنتاجي.
أكد أبوالخير، أن معدلات التضخم تتأثر بعوامل أخرى تتجاوز أدوات السياسة النقدية، من بينها تطورات تكاليف الإنتاج والطاقة والنقل، وتحركات سعر الصرف، وأسعار السلع المستوردة، فضلًا عن الإجراءات المالية والإدارية التي قد تنعكس على تكلفة السلع والخدمات.
ومن ثم، فإن ارتفاع أسعار الفائدة قد يحد من ضغوط الطلب، لكنه لا يعالج بمفرده الضغوط الناتجة عن ارتفاع تكاليف العرض والإنتاج.
إخلاء المسؤولية القانونية:
تعمل شركة "شبكة الشرق الأوسط
وشمال أفريقيا للخدمات المالية" على توفير المعلومات "كما هي" دون أي
تعهدات أو ضمانات... سواء صريحة أو ضمنية.إذ أن هذا يعد إخلاء لمسؤوليتنا
من ممارسات الخصوصية أو المحتوى الخاص بالمواقع المرفقة ضمن شبكتنا بما
يشمل الصور ومقاطع الفيديو. لأية استفسارات تتعلق باستخدام وإعادة استخدام
مصدر المعلومات هذه يرجى التواصل مع مزود المقال المذكور أعلاه.
الأخبار الأكثر تداولاً
آخر الأخبار


Comments
No comment