


403
Sorry!!
Error! We're sorry, but the page you were looking for doesn't exist.
هل تملك الأسواق السيولة الكافية لتمويل طفرة الذكاء الاصطناعي؟
(MENAFN- Al-Bayan) ريتشارد ووترز
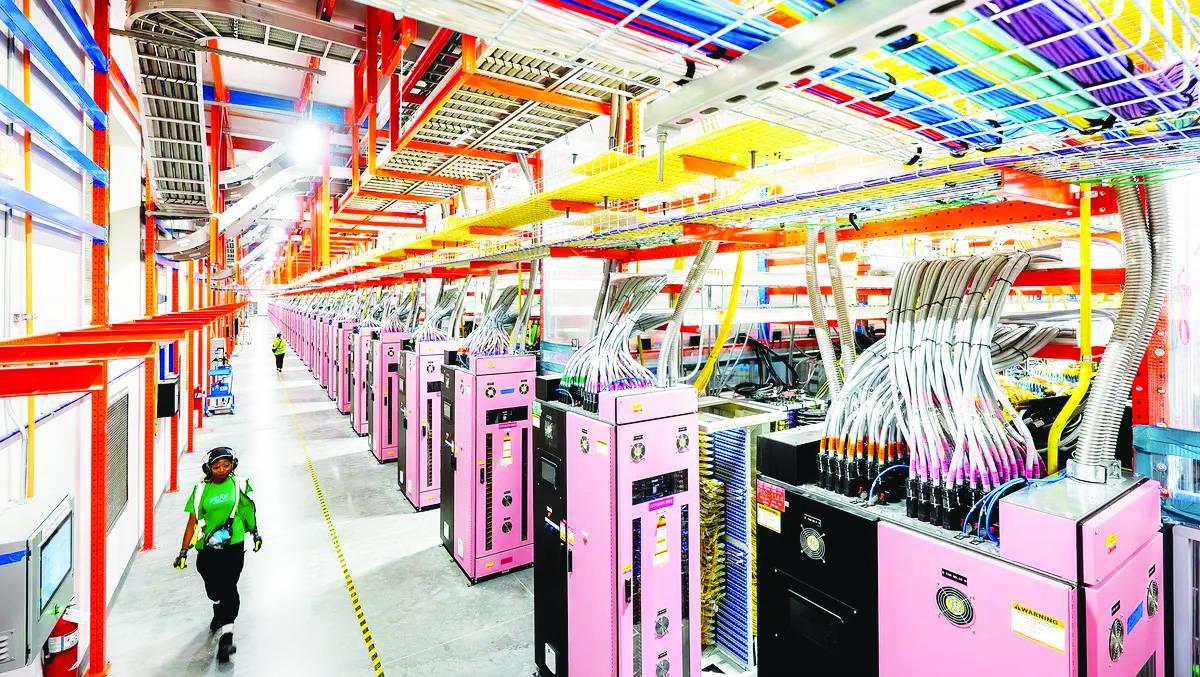
إلى أي مدى تبدو الأسواق المالية مستعدة لتوفير السيولة اللازمة للمرحلة المقبلة من طفرة البنية التحتية للذكاء الاصطناعي في الولايات المتحدة؟ ويكتسب هذا التساؤل أهمية متزايدة مع استعداد كبرى شركات التكنولوجيا لزيادة إنفاقها على مراكز البيانات مجدداً في 2027.
إلى أي مدى تبدو الأسواق المالية مستعدة لتوفير السيولة اللازمة للمرحلة المقبلة من طفرة البنية التحتية للذكاء الاصطناعي في الولايات المتحدة؟ ويكتسب هذا التساؤل أهمية متزايدة مع استعداد كبرى شركات التكنولوجيا لزيادة إنفاقها على مراكز البيانات مجدداً في 2027.
وأصبح التوسع في بناء مراكز البيانات يشكل ركيزة أساسية في آفاق الاقتصاد الأمريكي؛ فبحسب ستاين فان نيويربورغ، الأستاذ في كلية كولومبيا للأعمال، ستستحوذ تكلفة المنشآت التي لا تزال في مرحلة التخطيط على ما متوسطه 3.6 % من الناتج المحلي الإجمالي سنوياً من الآن وحتى عام 2032، ما يجعل التوسع في الذكاء الاصطناعي أكثر ثقلاً من الناحية الاقتصادية مقارنة بطفرة السكك الحديدية في أواخر القرن التاسع عشر.
ومع بدء ظهور بوادر الإجهاد على أسواق الأسهم والسندات لن تكون مهمة تمويل هذه الطفرة يسيرة.
وحتى الآن يعتمد الإنفاق على البنية التحتية للذكاء الاصطناعي بشكل كبير على الميزانيات العمومية لبعض أغنى الشركات في العالم، غير أن النتائج الفصلية الأخيرة أظهرت بلوغ الوضع المالي لهذه الشركات نقطة تحول، إذ خصصت الشركات الخمس الكبرى المهيمنة على بناء مراكز البيانات، ألفابت، وأمازون، وميتا، ومايكروسوفت، وأوراكل، إنفاقاً يزيد بمقدار 33 مليار دولار عما ولدته من عملياتها التشغيلية، مسجلة بذلك أول تحول لتدفقاتها النقدية إلى النطاق السالب.
وجاء معدل استنزاف السيولة أكبر مما كان متوقعاً، في الوقت نفسه سلطت موجة من إصدارات الديون والأسهم الجديدة، من بينها طرح ((ميتا)) أسهماً بقيمة 95 مليار دولار، الضوء على الاعتماد المتزايد على التمويل الخارجي.
ولدى المستثمرين أسباب أخرى تدعوهم للقلق؛ فالملاءة المالية لعمالقة التكنولوجيا تستند إلى أنشطة راسخة، ظلت تدر تدفقات نقدية موثوقة لسنوات طويلة، إلا أنها أصبحت بدورها مهددة بالاضطراب بفعل الذكاء الاصطناعي نفسه.
ومن أبرز مؤشرات التحذير التباطؤ الملحوظ في نمو عائدات إعلانات جوجل هذا العام، فقد كشف أحد التنفيذيين في الشركة خلال أكتوبر الماضي أن خدمة البحث الجديدة المدعومة بالذكاء الاصطناعي تدر عائدات إعلانية أقل من محرك البحث التقليدي، وهو تصريح محا رقماً قياسياً بلغ 500 مليار دولار من القيمة السوقية لشركتها الأم ((ألفابت)) في يوم واحد.
ورغم بدء ظهور ضغوط التمويل لا تبدي الشركات التي تقود موجة الاستثمار في الذكاء الاصطناعي أي مؤشر على التراجع، فرغم أنها لم تفصح عن أرقام دقيقة بعد أعلن عدد منها بالفعل عن خطط لزيادة إنفاقه الرأسمالي بشكل أكبر في عام 2027، علاوة على ما يتجاوز 800 مليار دولار من المتوقع أن تستثمرها خلال العام الجاري.
وعلى هذه الخلفية يعكس التقلب المتزايد في أسهم الذكاء الاصطناعي خلال الأشهر الأخيرة صراعاً بين رؤيتين ماليتين متباينتين تماماً.
يركز المتشائمون على تنامي المديونية والهياكل المالية الهشة على نحو متزايد، التي تقوم عليها هذه الطفرة، وتقدر إحدى التوقعات تكلفة بناء البنية التحتية للذكاء الاصطناعي بنحو 5 تريليونات دولار بحلول نهاية عام 2030، قد يأتي 4 تريليونات دولار منها في صورة ديون، ويعادل هذا الرقم حجم سوق السندات البلدية الأمريكية بالكامل، وفقاً لتوماس تونغوز، المستثمر في رأس المال الجريء لدى ((ثيوري فنتشرز))، وهو ما يبرز ضخامة التمويل، الذي لا يزال مطلوباً.
ويزيد حدة الضغوط المالية المحتملة ارتفاع أسعار الفائدة، وترتيبات التمويل الدائري، التي أوجدت مستوى مرتفعاً من الترابط والاعتماد المتبادل بين شركات القطاع، فضلاً عن الالتزامات الضخمة خارج الميزانية العمومية، التي يصعب تقييم مخاطرها.
في المقابل يفضل المتفائلون التركيز على النمو المتسارع في الإيرادات الذي تسجله شركات مثل ((أنثروبيك)) و((أوبن إيه آي))، إلى جانب تسارع وتيرة أعمال الحوسبة السحابية لدى كبرى شركات التكنولوجيا، إذ يمكن للسيولة التي تدرها مثل هذه الخدمات أن تسهم في تمويل جانب كبير من احتياجات البنية التحتية، وتقلص اعتماد الشركات على التمويل الخارجي، كما أسهم النقص الحاد في الإمدادات في رفع الأسعار، وتعزيز هوامش الربح على امتداد سلسلة توريد الذكاء الاصطناعي، ما ساعد على دعم هذه الدورة المالية الإيجابية.
على سبيل المثال تحقق شركة صناعة الرقائق ((إنفيديا)) هامش ربح إجمالياً يبلغ 75 %، في دلالة على استمرار الطلب القوي على معالجاتها الرسومية، كما أعلنت ((سبيس إكس))، التي تشتري رقائق ((إنفيديا)) لتركيبها في مراكز بياناتها، مؤخراً عن هامش ربح إجمالي قدره 65 % لقسم الذكاء الاصطناعي لديها.
بدورها كشفت ((أنثروبيك))، التي تشتري قدرات الحوسبة من ((سبيس إكس))، عن تحقيق هامش ربح إجمالي يبلغ 85 % من بيع خدماتها للذكاء الاصطناعي.
وقد برر هوامش الربح استمرار الإنفاق الضخم؛ إذ ذكرت ((سبيس إكس)) مؤخراً أن استثماراتها في مراكز البيانات ستسترد تكلفتها في أقل من عام، غير أن هذه الصورة قد تتغير سريعاً إذا اقترب المعروض من رقائق الذكاء الاصطناعي أو سعة مراكز البيانات من التوازن مع الطلب، حيث سيؤدي تراجع الأسعار حينها إلى إضعاف مبررات مواصلة الاستثمار المكثف.
في غضون ذلك قد تواجه شركات الذكاء الاصطناعي تباطؤاً قسرياً في وتيرة تشييد مراكز البيانات خلال العام المقبل، وهو أمر من شأنه، ومن قبيل المفارقة، أن يخفف جانباً من الضغوط التمويلية، فالنقص الحاد في المعدات، بدءاً من رقائق الذاكرة، وصولاً إلى معدات توليد الطاقة، يضغط بالفعل على الجداول الزمنية للتنفيذ، كما ينذر تنامي المعارضة المحلية لبناء مراكز البيانات بتفاقم الوضع.
في انتخابات التجديد النصفي، التي تمت في نوفمبر، أيد الناخبون أكثر من 40 قراراً محلياً لتعليق تراخيص البناء مؤقتاً في مختلف أنحاء الولايات المتحدة، بهدف إرجاء تشييد مراكز بيانات جديدة، ومع انتخاب حكام ديمقراطيين ليحلوا محل الجمهوريين في تكساس وأوهايو وجورجيا، وهي من أكثر الولايات نشاطاً في تشييد هذه المراكز، يتوقع معظم محللي ((وول ستريت)) اشتداد الضغوط السياسية لإبطاء وتيرة البناء.
إن تباطؤ وتيرة البناء سيؤخر اللحظة التي يلحق فيها المعروض من قدرات حوسبة الذكاء الاصطناعي بالطلب، ما يبقي هوامش الربح مرتفعة لفترة أطول، لكنه سيؤخر في المقابل القفزة المتوقعة في الإيرادات التي تستند إليها التقييمات المرتفعة للعديد من شركات الذكاء الاصطناعي، وستسهم الطريقة التي ستحسم بها سوق الأسهم هذه المعادلة الصعبة في رسم ملامح المرحلة المقبلة من طفرة الاستثمار التاريخية في الذكاء الاصطناعي.

إخلاء المسؤولية القانونية:
تعمل شركة "شبكة الشرق الأوسط
وشمال أفريقيا للخدمات المالية" على توفير المعلومات "كما هي" دون أي
تعهدات أو ضمانات... سواء صريحة أو ضمنية.إذ أن هذا يعد إخلاء لمسؤوليتنا
من ممارسات الخصوصية أو المحتوى الخاص بالمواقع المرفقة ضمن شبكتنا بما
يشمل الصور ومقاطع الفيديو. لأية استفسارات تتعلق باستخدام وإعادة استخدام
مصدر المعلومات هذه يرجى التواصل مع مزود المقال المذكور أعلاه.


Comments
No comment