


403
Sorry!!
Error! We're sorry, but the page you were looking for doesn't exist.
الذهب بريق لا يخلو من المخاطر
(MENAFN- Al-Anbaa)
علي إبراهيم
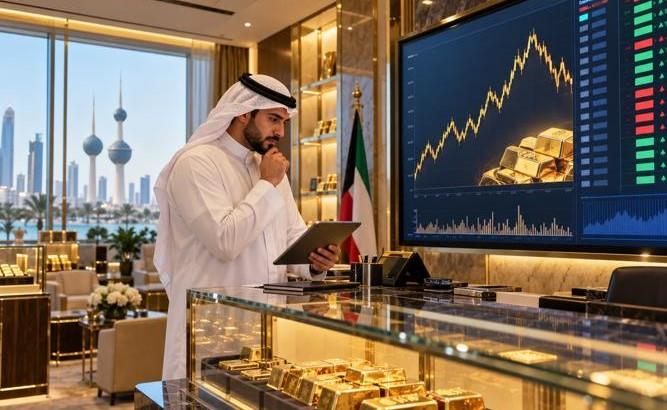
في 29 يناير 2026، كان الطابور أمام أحد متاجر بيع السبائك الذهبية في مجمع تجاري بالكويت أطول من المعتاد، زبائن ينتظرون، وآخرون يسألون عن الأوزان المتاحة، وشاشة صغيرة خلف موظف المبيعات تعرض رقما يصعد بسرعة كل ثانية.
بين المنتظرين في الطابور الطويل، موظف جاء بعد انتهاء عمله، لا يحمل خطة مضاربة ولا يعرف لغة الرسوم البيانية، لكنه أراد أن يحول جزءا من مدخراته إلى شيء يراه أكثر أمانا.
كان الذهب في ذلك اليوم عند أعلى مستوياته، ولامس في السوق الفوري مستوى 5594.82 دولارا، وفي الأسواق، كانت التوقعات تتحدث عن مستويات أعلى، بينما دفعت التوترات الجيوسياسية وضعف الدولار المستثمرين نحو المعدن بقوة.
بالنسبة للرجل، لم تكن القمة سببا للتراجع، بل دليلا على أن الصعود لم ينته بعد، وحين جاء دوره، اشترى السبيكة، وضعها في علبة صغيرة، وغادر وهو مقتنع بأنه دخل قبل موجة جديدة من الارتفاع.
السبيكة في «الكبت».. والسعر في الجيب
استقرت السبيكة في «الكبت»، لكن الذهب لم يغادر اهتمامات الرجل اليومية، فخلال الأسابيع الأولى، كان يفتح هاتفه كل صباح ليتابع السعر على أحد برامج بيع السبائك والمشغولات الذهبية ليرى إن كان السعر ارتفع، كل صعود كان يطمئنه، وكل تراجع بسيط يراه مجرد استراحة في طريق أطول إلى الأعلى.
لكن الأشهر التالية قلبت المشهد، فالذهب الذي انطلق بقوة في يناير دخل لاحقا في موجة هبوط حادة، حتى وصل في 30 يونيو إلى نحو 3955.4 دولارا للأونصة، أدنى مستوى خلال العام، وحسابيا بين القمة والقاع كان هناك 1671.4 دولارا، أي تراجع يقترب من 30%.
السبيكة نفسها لم تتغير، وزنها كما هو، وبريقها كما هو، لكن نظرة صاحبها إليها تبدلت تماما.
في يناير كان يسأل: كم سأربح؟ وفي يونيو أصبح يسأل: متى يعود السعر؟
عام استثنائي قلب المعادلة، المفارقة أن العوامل التي دفعت الذهب أولا إلى القمم، عادت لاحقا لتضغط عليه من اتجاه آخر.
فالتوترات المرتبطة بالحرب الأميركية الإسرائيلية مع إيران دعمت في البداية الطلب على الملاذات الآمنة، لكن ارتفاع أسعار الطاقة وما ولده من مخاوف تضخمية أعاد إلى الواجهة سيناريو الفائدة الأعلى لفترة أطول، وهو ما رفع تكلفة الاحتفاظ بأصل لا يدر عائدا مثل الذهب.
ثم جاء الدولار الأقوى ليضيف ضغطا جديدا، بالتزامن مع موجة بيع في السندات الأميركية دفعت عائد سندات الخزانة لأجل 10 سنوات إلى 5.342% في مطلع أكتوبر، أعلى مستوى منذ 2002، وكلما ارتفعت العوائد، أصبحت السندات أكثر جاذبية في مواجهة الذهب الذي لا يمنح حائزه فائدة دورية.
وفي الوقت نفسه، دخل الاحتياطي الفيدرالي مسارا أكثر تشددا، فرفع الفائدة في سبتمبر إلى نطاق 3.75% - 4%، مع بقاء احتمال رفع إضافي قائما، وهو ما أبقى الدولار والعوائد عند مستويات مرتفعة وضغط على المعدن الأصفر.
الذهب يتعافى.. لكن الجرح لم يلتئم
بعد قاع يونيو، لم يبق الذهب عند أدنى مستوياته، استعاد جزءا من خسائره، لكنه دخل أكتوبر قرب 4140 دولارا للأونصة، تحت ضغط الدولار القوي والعوائد المرتفعة، ليظل بعيدا عن قمة يناير.
وهنا بدأ الرجل يفهم الفارق بين عبارة «الذهب ملاذ آمن» وعبارة «الذهب سعره آمن».
الأولى يمكن أن تكون صحيحة على المدى الطويل، أما الثانية فلا يضمنها أحد.
فالذهب ظل تاريخيا أداة للتحوط والتنويع ومخزنا للقيمة، وتؤكد استطلاعات مجلس الذهب العالمي استمرار البنوك المركزية في النظر إليه كأصل استراتيجي طويل الأجل، خصوصا في أوقات عدم اليقين الاقتصادي والجيوسياسي.
لا تحكم على الذهب من 9 أشهر
وبعد تسعة أشهر من اليوم الذي حمل فيه السبيكة خارج المتجر، لم يعد الرجل ينظر إليها بالطريقة نفسها، فقد تعلم أن الدخول عند القمة قد يفرض انتظارا طويلا، وأن كلمة «ملاذ آمن» لا تلغي التذبذب، وأن من يشتري الذهب يحتاج إلى النظر أبعد من الشاشة اليومية، والحكم على الذهب الآن بأنه فقد مكانته قد يكون متسرعا أيضا، فالمعدن يتحرك هذا العام داخل بيئة استثنائية: حرب، تضخم، دولار قوي، عوائد أميركية عند قمم تاريخية، وتشديد نقدي يعيد تسعير كل الأصول تقريبا.
ولهذا تبقى السبيكة في درج الرجل، لكنها لم تعد وعدا بالربح السريع، فالذهب قد يهبط شهورا، وقد يبتعد كثيرا عن سعر الشراء، لكنه يظل عبر الأجيال أصلا ينظر إليه كمخزن للقيمة في الأوقات الطويلة
وبين سعر 5626.8 دولارا في يناير، و3955.4 دولارا في يونيو، لم يتغير الذهب وحده، وإنما تغير أيضا الشخص الذي اشتراه وطريقة تفكيره الاستثماري.
الفضة.. الملاذ الأرخص في السباق
مع ارتفاع أسعار الذهب إلى مستويات قياسية، بدأت الفضة تستعيد جزءا من بريقها لدى من يبحثون عن معدن ثمين بسعر أقل وكلفة دخول أخف، خصوصا مع تداولها عالميا قرب 60 دولارا للأونصة في مطلع أكتوبر 2026.
فالفضة تجمع بين صفة الأصل الاستثماري واستخدامات صناعية واسعة في الإلكترونيات والطاقة الشمسية والتقنيات الحديثة، وهو ما يمنحها محركات طلب تختلف جزئيا عن الذهب، ويجعلها مرتبطة في الوقت نفسه بحركة الأسواق المالية والنشاط الصناعي.
لكن انخفاض سعرها مقارنة بالذهب لا يعني أنها أقل تقلبا، بل على العكس قد تكون حركتها أكثر حدة في بعض الفترات، إذ يمكن أن تحقق مكاسب قوية عندما تتسارع موجة الطلب، ثم تتراجع سريعا مع تغير اتجاه السوق.
لماذا تضغط الفائدة على الذهب؟
الذهب لا يمنح حائزه فائدة دورية، لذلك ترتفع تكلفة الفرصة البديلة للاحتفاظ به عندما تصعد عوائد السندات والفائدة الأميركية.
وفي 2026، ساعد ارتفاع الدولار والعوائد وتشدد الاحتياطي الفيدرالي على سحب جزء من الزخم من المعدن، رغم استمرار المخاطر الجيوسياسية.
ولهذا قد يتحرك الذهب أحيانا عكس ما يتوقعه الشخص العادي: الحرب تدفع المستثمرين إليه طلبا للأمان، لكن التضخم الناتج عنها قد يرفع الفائدة والعوائد، فيعود الضغط عليه من باب آخر.
إخلاء المسؤولية القانونية:
تعمل شركة "شبكة الشرق الأوسط
وشمال أفريقيا للخدمات المالية" على توفير المعلومات "كما هي" دون أي
تعهدات أو ضمانات... سواء صريحة أو ضمنية.إذ أن هذا يعد إخلاء لمسؤوليتنا
من ممارسات الخصوصية أو المحتوى الخاص بالمواقع المرفقة ضمن شبكتنا بما
يشمل الصور ومقاطع الفيديو. لأية استفسارات تتعلق باستخدام وإعادة استخدام
مصدر المعلومات هذه يرجى التواصل مع مزود المقال المذكور أعلاه.
الأخبار الأكثر تداولاً
آخر الأخبار





Comments
No comment