


403
Sorry!!
Error! We're sorry, but the page you were looking for doesn't exist.
هل تجاوز مزودو المؤشرات الاقتصادية حدودهم؟
(MENAFN- Al-Bayan) أليكس ماتوري.. الرئيس التنفيذي السابق لمؤشرات ((إس آند بي داو جونز))
تعد الجهات المصدرة للمؤشرات الاقتصادية والاستثمارية قوة مؤثرة في الاقتصاد العالمي والأسواق المالية، بتأثيرها على تدفق أموال المستثمرين حول العالم، إلا أن الإعلانات الأخيرة الصادرة عن مؤسسة ((مورجان ستانلي كابيتال إنترناشيونال)) (MSCI) بشأن احتمال خفض تصنيف كل من السوقين الإندونيسية والتركية تثير تساؤلات جدية حول دورهم في تطور دور هذه الجهات.
وتاريخياً تم تصميم منهجيات إدراج الدول في هذه المؤشرات، لضمان قابلية الاستثمار في الأسواق أمام المستثمرين الأجانب، ويرتكز إطار العمل في تصنيف ((مورجان ستانلي)) للأسواق على ثلاثة معايير أساسية، تشمل: التنمية الاقتصادية، ومتطلبات الحجم والسيولة، وإمكانية الوصول إلى الأسواق.
وفي كل عام تراجع ((مورجان ستانلي)) كل الأسواق العالمية لتحديد ما إذا كان ينبغي تصنيفها ضمن الأسواق المتقدمة، أو الناشئة، أو المبتدئة، أو المستقلة. وتتبع كبرى مؤسسات تزويد المؤشرات نهجاً متشابهاً، وإن تفاوت بشكل طفيف، في تصنيف الدول، ما يفضي أحياناً إلى نتائج متباينة للغاية.
وتعد كوريا الجنوبية الحالة الكلاسيكية الأبرز، فهي تصنف كونها سوقاً متقدمة من قبل ((فوتسي راسل)) (FTSE Russell)، بينما تصنف كونها سوقاً ناشئة من قبل ((مورجان ستانلي))، وبالنظر إلى حجم الأموال التي تتبع هذه المؤشرات فإن لمثل هذه التصنيفات تأثيرات واقعية ملموسة.
وفي الآونة الأخيرة يبدو أن الجهات الموفرة للمؤشرات بدأت توسيع نطاق دورها، ليشمل عوامل أخرى عند تحديد تصنيف الدول، مثل احتمالية التلاعب بالسوق، فقد أعربت ((مورجان ستانلي)) عن مخاوفها بشأن الاشتباه في ((تنسيق سلوك التداول)) كونه أحد أسباب احتمال خفض تصنيف إندونيسيا من سوق ناشئة إلى سوق حدودية، إلى جانب مطالبتها بتحسين شفافية البيانات المتعلقة بملكية الشركات.
وتجري مؤشرات ((إس آند بي داو جونز)) مراجعة السوقين أيضاً؛ حيث أشارت فيما يخص إندونيسيا إلى ((مخاوف تتعلق بالإفصاح والتأثير المحتمل على السيولة))، بينما أشارت فيما يخص تركيا إلى ((تحديات تتعلق بالوصول إلى السوق ومخاوف هيكلية، بما في ذلك شفافية ملكية الأسهم، إلى جانب الإجراءات التنظيمية التي اتخذتها السلطات التركية)).
وتكتسب شفافية البيانات أهمية بالغة للقياس الدقيق للأسهم الحرة المتداولة، وهي نسبة أسهم الشركة المتاحة للمستثمرين للشراء والتداول، ويعمل مزودو المؤشرات على تعديل وزن أسهم الشركة في المؤشر بناء على ذلك بدلاً من الاكتفاء باحتساب ((إجمالي الأسهم)). وتبرز أهمية هذا الأمر لضمان عدم تأثر المؤشر بشكل غير متناسب جراء حجم تداول صغير في شركة ذات أسهم حرة محدودة. وقد تجسدت المخاوف المثارة في إندونيسيا حول احتمالية التلاعب بالسوق، وهو أمر أقرته هيئة الرقابة المالية الإندونيسية ((OJK)).
ويبدو أن إندونيسيا كانت تسير نحو التوصل إلى حل لهذه المسألة، فقد شهدت هيئة تنظيم سوق الأوراق المالية الإندونيسية وبورصة إندونيسيا تغييرات في القيادة، ورفعت متطلبات التداول الحر، ووضعت قواعد جديدة للإفصاح عن الملكية، ورغم هذا يرى المشاركون في السوق، وفقاً لمؤشر ((مورجان ستانلي))، أن التقدم المحرز غير كافٍ.
وفي الأسبوع الماضي أطلقت ((مورجان ستانلي)) مشاورات لإعادة تصنيف إندونيسيا من سوق ناشئة إلى وضع السوق المستقلة، ويمكن أن يمثل وضع الاستقلال ضربة موجعة للدولة نظراً لاستبعادها تماماً من المؤشرات التي يعتمد عليها المستثمرون.
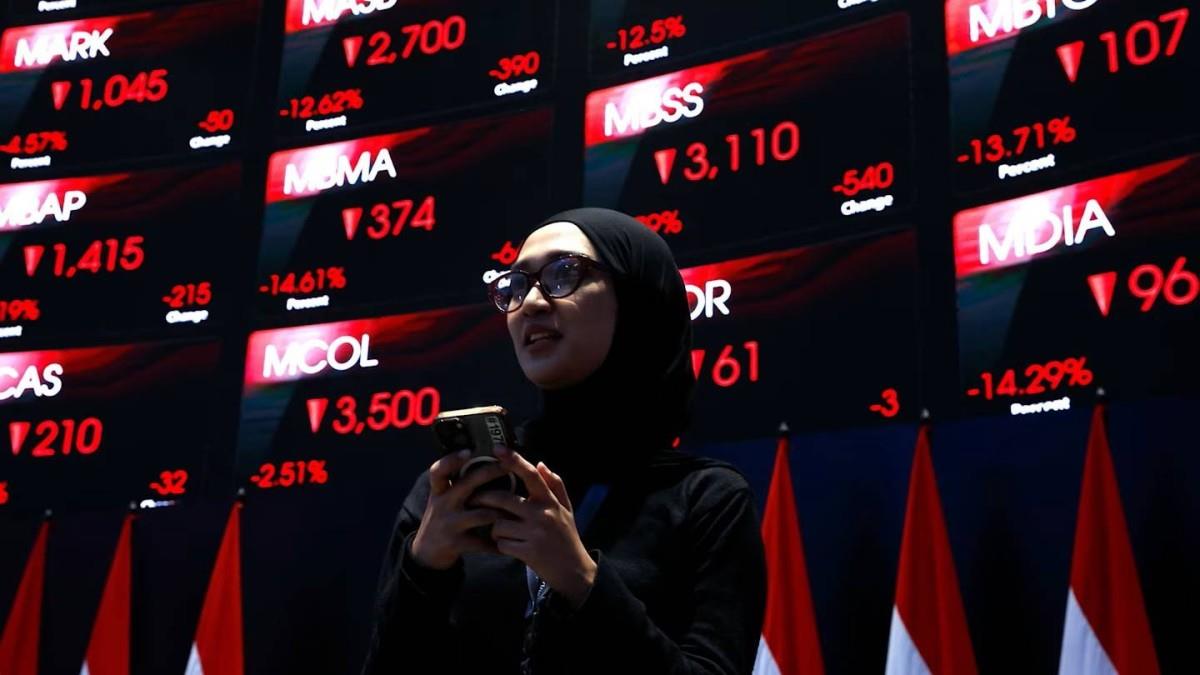
وأوضحت ((مورجان ستانلي)) أن خفض تصنيف إندونيسيا كونها سوقاً ناشئة لن يعكس بدقة عمق المشكلات التي تعاني منها السوق. نتيجة لذلك هبط مؤشر جاكرتا المركب بنسبة تجاوزت 11 في المئة، يوم الجمعة، وتلقت تركيا تحذيراً مشابهاً في اليوم نفسه؛ حيث جمدت ((مورجان ستانلي)) بعض التغييرات في المؤشرات، ولوّحت بإمكانية إعادة التصنيف. ويأتي ذلك إثر مزاعم تفيد بأن صناديق استثمار تلاعبت بالأسهم ذات الأسهم الحرة المنخفضة لتضخيم العوائد، وقد شملت تداعيات هذه المزاعم في تركيا عمليات توقيف وتصفية لـ131 صندوقاً من قبل الجهة التنظيمية المحلية.
والقاسم المشترك لكل ذلك هو رغبة مزود عالمي للمؤشرات في دفع عجلة التغيير في وقت تتحرك فيه الجهات التنظيمية والبورصات المحلية ببطء شديد. وتنطوي كلتا الحالتين على غموض في الملكية، ومزاعم بالتلاعب بالأسعار. وتشجيع الشفافية وإمكانية الوصول يعد أمراً طبيعياً بالنسبة لمزودي المؤشرات، لكن الاضطلاع بدور الوظيفة الرقابية للسوق يمثل دوراً جديداً كلياً، وقد تكمن المشكلة الأساسية في مكانة الجهة التنظيمية نفسها وسلطتها داخل الأسواق الناشئة، غير أن المعالجة يجب أن تدار محلياً، فبإمكان مزود المؤشرات المساعدة في دفع عجلة الشفافية والإنصات للمشاركين في السوق عبر عملية مشاوراته الرسمية، إلا أن سبيله الحقيقي الوحيد يظل هو خفض التصنيف.
ربما تتحرك ((مورجان ستانلي)) بأفضل النوايا الممكنة، لكن في نهاية المطاف فإن الجهات التنظيمية للسوق هي الأقدر على إحداث تغيير في آلية عمل الأسواق، فبإمكانها فرض غرامات، وحظر المشاركين، وتغيير اللوائح.
ويضطلع مزودو المؤشرات بدور مهم في توفير الشفافية، وفتح الأسواق أمام المستثمرين الأجانب، ولكن عندما يتعلق الأمر بحالات تنطوي على احتمالات التلاعب بالسوق فإن هذا يشكل منزلقاً خطيراً يصعب توافقه مع المنهجيات المعمول بها.

إخلاء المسؤولية القانونية:
تعمل شركة "شبكة الشرق الأوسط
وشمال أفريقيا للخدمات المالية" على توفير المعلومات "كما هي" دون أي
تعهدات أو ضمانات... سواء صريحة أو ضمنية.إذ أن هذا يعد إخلاء لمسؤوليتنا
من ممارسات الخصوصية أو المحتوى الخاص بالمواقع المرفقة ضمن شبكتنا بما
يشمل الصور ومقاطع الفيديو. لأية استفسارات تتعلق باستخدام وإعادة استخدام
مصدر المعلومات هذه يرجى التواصل مع مزود المقال المذكور أعلاه.
الأخبار الأكثر تداولاً
آخر الأخبار



Comments
No comment