


403
Sorry!!
Error! We're sorry, but the page you were looking for doesn't exist.
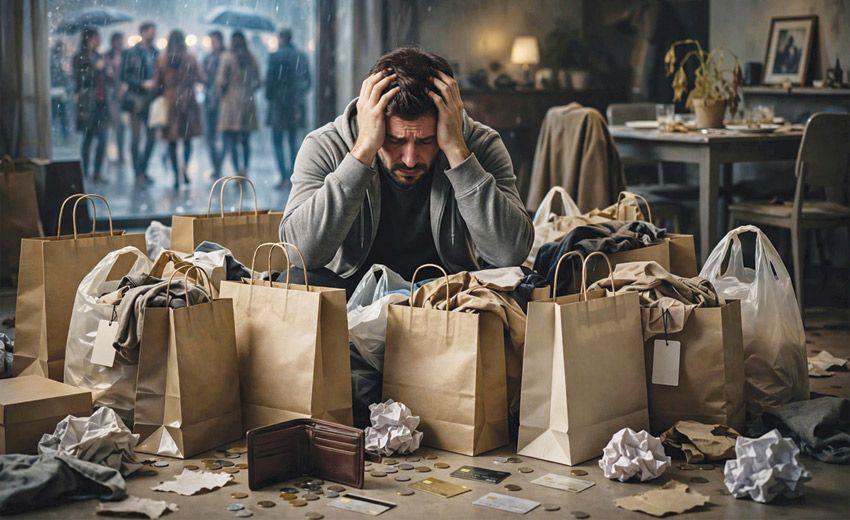
متى يتحول "التسوق الترويحي" إلى اضطراب نفسي؟شركات تستغل "الحالة النفسية" و"فخ السعادة المؤقتة" لتحوله إلى تسوق قهري
(MENAFN- Akhbar Al Khaleej)
الأشخاص الذين لديهم أقارب يعانون سلوكيات إدمانية أكثر عرضة للإصابة بالشراء القهري
تبدأ المشكلة عندما يتحول التسوق من دافع المتعة والحاجة إلى عادة وعجز عن التوقف!
دراسات: قد تتحول المشكلة من فردية إلى أزمة تهدد استقرار الأسرة
تقرير: محمد الساعي
يعتبره البعض أشبه بإدمان القمار؛ ففي كليهما قد يشعر الشخص برغبة ملحّة وصعوبة في ضبط سلوكه أو التوقف عنه. ومن ثم يواصل رغم ما يمنى به من خسائر أو أضرار نفسية ومالية وحتى اجتماعية.
وفي كلتا الحالتين يشعر ببعض الراحة أو الإثارة المؤقتة، ولكن سرعان ما يعقبها ندم أو قلق.
إنه التسوق القهري أو ما يعرف اصطلاحا بـ ( Oniomania )، والذي قد يصاب به الشخص تدريجيا من دون أن يدرك، ليقع في دوامة واسعة لها نتائجها السلبية على حياته والمحيطين به.
والسؤال هنا: متى يتحول التسوق الترويحي من متعة عابرة إلى سلوك قهري؟ وما الخط الفاصل بين الرغبة الطبيعية في شراء سلعة تجعلك تشعر ببعض الراحة بعد يوم شاق، وحالة مرضية تستدعي القلق؟
فقد يمارس الشخص سلوكًا قهريًا في الشراء من دون أن يدرك في البداية أنه أصبح مشكلة. وقد يبرر تكرار الرغبة في الشراء بأنه نوع من الترويح عن النفس، خاصة إذا كانت المشتريات صغيرة ومتفرقة. وقد لا ينتبه إلى المشكلة إلا عندما تتراكم الديون، أو يعجز عن الالتزام بالتسديد، أو تبدأ مشاعر الذنب والقلق بعد الشراء تطغى عليه.
الشراء القهري
بشكل عام، يتحول التسوق الترويحي الاعتيادي إلى سلوك قهري عندما يصبح الشراء عملية متكررة، ويصعب على الشخص التحكم في رغبته بالشراء أو تأجيلها. والمشكلة أنه غالبا ما يكون ليس بحاجة حقيقية إلى ما يشتريه، أو يكون بحاجة ولكن لا تسمح ميزانيته بذلك. وعلى الرغم من هذا، يقضي وقتًا طويلًا في التفكير بالتسوق، ويشتري أشياء لا يستخدمها، أو يبادر إلى الشراء بعد محاولات متكررة للتوقف.
وهذا ما يعرف بهوس الشراء ( Oniomania )، او اضطراب الشراء والتسوق القهري.
ومن ثم في التسوق العادي، يتسوق الشخص لمكافأة نفسه أو لتحسين مزاجه. أما في السلوك القهري، فيكون التسوق آلية الهروب الوحيدة من مشاعر سلبية حادة.
والمشكلة أن الشخص المصاب بالاضطراب لا يحصل على اللذة من «امتلاك» الشيء أو استخدامه، بل من اتخاذ قرار الشراء وإتمام الدفع فحسب!. وللأسف فور الانتهاء من الشراء، تختفي المتعة سريعاً ويحل محلها الشعور بالذنب، مما يدفعه للشراء مجدداً للتخلص من ذلك الذنب، أي أنه يقع في دائرة مفرغة.
وهذا ما يؤدي في الغالب إلى فقدان القدرة على الكبح بشكل أكبر، وتكتم على المشتريات، مع تراكم السلع غير المستخدمة.
وتبعا لذلك، يحدث تخط لحدود القدرة المالية، وتقديم الرغبات على الأساسيات في إنفاق الأموال. وصل الأمر الى استنزاف بطاقات الائتمان واستخدام خيارات »اشتري الآن وادفع لاحقا«، وصولا إلى الأزمات المالية المتكررة.
ولا يعني هذا بالضرورة أن كثرة التسوق أو شراء سلع غير مخطط لها وجود اضطراب سلوكي. ولكن عندما يصل الأمر إلى تراجع السيطرة بشكل ملحوظ، وتكرار هذا الأمر بحيث يؤثر في الحياة اليومية والقدرة المالية، هنا يجب الانتباه إلى وجود مشكلة، حيث يتحول التسوق الترويحي من مجرد متعة عابرة أو طريقة صحية نوعا ما للتفريغ النفسي إلى سلوك قهري واضطراب نفسي واقتصادي. بحيث ينتقل الفرد من الشراء بدافع المتعة أو الحاجة إلى الشراء بداعي العجز عن التوقف.
وقدَّرت دراسة بعنوان Compulsive Buying in Two European Countries : Prevalence , Suffering , and Associated Psychopathology ، ونشرتها مجلة الطب النفسي Comprehensive Psychiatry ، قدرت معدلات انتشار اضطراب التسوق القهري في المجتمعات الغربية بنحو 5 % إلى 6% من إجمالي البالغين. وأكدت أن المصابين يستخدمون التسوق كآلية «علاج ذاتي ( Self - Medication ) لتنظيم مشاعرهم السلبية المؤلمة، وليس لدواعي الرفاهية.
من جانب آخر، من الضروري التمييز بين الشراء القهري والشراء الاندفاعي، فالشراء الاندفاعي هو قرار مفاجئ وغير مخطط له، غالبًا ما تحفّزه رغبة آنية أو عرض مغرٍ. وقد يندم الشخص عليه لاحقًا، لكنه يبقى سلوكا عرضيا غير متكرر بشكل دائم، وليس بالضرورة أن يؤدي إلى أضرار مالية أو فقدان السيطرة على الإنفاق. وهو ما يعني أن الشراء الاندفاعي يتأثر بمحفز خارجي مفاجئ، ويهدف إلى الحصول على إشباع فوري أو متعة لحظية.
في حين أن الشراء القهري يتسم بتكرار الانشغال بالتسوق أو الشعور برغبة ملحّة يصعب مقاومتها، وبمحاولات متكررة غير ناجحة للحد منه. وقد يستمر الشخص في الشراء رغم تراكم الديون أو إهمال مسؤولياته أو نشوء مشكلات أسرية ونفسية.
وهو ما يعني أن الشراء القهري مدفوع بمحفز داخلي مثل التوتر والفراغ والقلق والاكتئاب أو حتى تدني احترام الذات. ولا يكون الهدف هو السلعة بحد ذاتها بقدر ما يركز على العملية الشعورية المتمثلة في اتخاذ قرار الشراء والدفع للتخلص من الضغط النفسي.
وفي الوقت الذي قد يشعر الشخص ببعض الندم البسيط أو تأنيب الضمير في الشراء الاندفاعي، فإن الشراء القهري يتبعه شعور حاد بالذنب وتدني الذات. إلى درجة أنه في بعض الحالات تهمل السلعة عند تسلمها لأنه ليس بحاجة إليها من الأساس!.
عوامل الإصابة
التسوق القهري ليس مرضا وراثيا أو يحدث صدفة. بل هو نتيجة تداخل معقد بين عوامل نفسية واجتماعية واقتصادية، بل وحتى تكنولوجية. ويختلف مدى التأثر والاستجابة لهذه العوامل باختلاف الأفراد. ومن هذه العوامل:
أولا: العوامل النفسية. يمكن تلخيصها بمحاولة الهروب من الألم أو الضغط الداخلي. فمثلا نجد أن الأشخاص الذين يعانون من صعوبة في التعامل مع المشاعر السلبية كالقلق والاكتئاب والوحدة، غالبا ما يجدون في التسوق وسيلة سريعة لتخدير هذه المشاعر.
كما يعوض البعض شعورهم بالنقص أو عدم القيمة من خلال اقتناء سلع فارهة أو مظاهر خارجية تمنحهم شعوراً مؤقتاً بالاستحواذ والأهمية الاجتماعية.
بالمقابل فإن عملية تصفح المنتجات وإتمام الدفع تحفز إفراز هرمون الدوبامين المسؤول عن المتعة والمكافأة التي يبحثون عنها. وتصل معدلات الدوبامين إلى ذروتها لحظة النقر على زر الشراء أو إتمام الدفع، وليس عند استخدام السلعة. وفور إتمام العملية، يهبط الدوبامين بقوة شديدة أسفل المعدل الطبيعي، مما يترك الفرد في حالة من الفراغ والإحباط الأعمق من ذي قبل.
ثانيا: العوامل الاجتماعية والأسرية والثقافية. فمثلا احتمالات هذه المشكلة تتزايد في المجتمع المتسم بالوفرة والاستهلاك التظاهري الذي تعززه وسائل التواصل الاجتماعي وزيف المؤثرين.
والأفراد الذين يعانون من هشاشة تقدير الذات أو الشعور بعدم الكفاءة، يربطون قيمتهم الشخصية بما يملكونه. وقد يمنحهم التسوق قناعًا مؤقتًا يخفون خلفه شعورهم بالنقص.
كما أن الأشخاص الذين نشأوا في أسر كان يُعبر فيها عن الحب والاهتمام من خلال «شراء الهدايا» بدلاً من الدعم العاطفي المباشر، قد يربطون لا وعياً بين الشراء والشعور بالأمان والحب.
وأثبتت الدراسات السلوكية أن التاريخ العائلي يلعب كذلك دورا في المشكلة، فالأشخاص الذين لديهم أقارب يعانون سلوكيات إدمانية كالمقامرة أو الكحول، أكثر عرضة للإصابة بالتسوق القهري.
ثالثا: العوامل التكنولوجية والتسويقية. فالتقدم التقني جعل من عملية الشراء ممكنة بنقرة واحدة على شاشة الهاتف، واختفاء الاحتكاك المادي عند الدفع قلص على الدماغ فرص التفكير وإعادة التقييم.
وهذا ما تستغله الخوارزميات الذكية التي تدرس سلوك المستخدم وتعرض عليه إعلانات مخصصة بدقة متناهية وفي الوقت الذي يكون فيه عرضة عاطفياً للشراء. ومما يضاعف المشكلة هي التسهيلات المقدمة مثل «اشتر الآن وادفع لاحقا»، والإعلانات المعتمدة على الاستعجال والتخفيضات المحدودة بزمن معين. حيث إن منظومات التكنولوجيا تستثمر مليارات الدولارات في هندسة الدماغ البشري لتفريغ المحافظ الاستهلاكية عبر تحويل التسوق من خيار واعٍ إلى رد فعل عصبي لا إرادي.
فمثلا أثبتت دراسة حول الجانب المظلم من التسوق الإلكتروني بعنوان: The Dark Side of Online Shopping : Motivations , and the Consequences of Compulsive Buying and Credit Card Debt
ونشرتها Journal of Business Research ، أن الانتقال من التسوق التقليدي إلى المتاجر الإلكترونية وتطبيقات الشراء السريع ضاعف من معدلات ونوبات الشراء القهري بشكل ملحوظ نظراً لغياب الحواجز المكانية والزمانية. وأكدت وجود علاقة طردية مباشرة وغير مباشرة بين التسوق الرقمي وتراكم ديون البطاقات الائتمانية والتعثر المالي الشخصي.
وبالتالي لا يميز التسوق القهري بين غني أو فقير، فهو يتربص بمن يفتقرون إلى أدوات الدفاع النفسي السليمة لمواجهة ضغوط الحياة. وكلما زادت سهولة الوصول إلى المال الرقمي، اتسعت دائرة الضحايا لتشمل فئات لم تكن في دائرة الخطر تقليديا.
الأكثر عرضة
أمام ذلك، لا يكفي عامل منفرد للتنبؤ بإصابة شخص بالتسوق القهري.
ولكن تؤكد الدراسات النفسية والاقتصادية أن هناك فئات وسمات شخصية معينة قد تكون أكثر عرضة للإصابة بهوس التسوق مقارنة بغيرها. ومن هذه السمات:
- الأشخاص ذوو الاندفاعية العالية والذين يميلون إلى اتخاذ قرارات سريعة بناءً على العاطفة اللحظية دون التفكير في العواقب طويلة المدى.
- من لديهم تاريخ مع تقلبات مزاجية أو قلق مزمن أو اكتئاب خفيف أو شعور بالملل والفراغ العاطفي.
- الأشخاص الذين يشعرون بالدونية، أو الذين يربطون قيمتهم الذاتية بما يرتدون أو يقتنون.
وفيما يتعلق بالفئات العمرية والديموغرافية، تثبت الدراسات أن المراهقين وبداية العشرينات هم الأكثر عرضة بحكم مرحلتهم العمرية التي تشهد تقلبات في الهوية وتكوين الشخصية ويكونون أكثر تأثراً بإعلانات وسائل التواصل الاجتماعي.
كما ثبت الدراسات أن النساء هن الأكثر عرضة للتسوق القهري المرتبط غالبا بالملابس ومستحضرات التجميل والديكور.
وهذا ما تستغله -كما أسلفنا- الشركات والمنصات الاستهلاكية عبر أساليب التسويق ومنصات البيع التي تستثمر الاندفاع أو تزيد صعوبة مقاومة الرغبة لدى الأشخاص الأكثر قابلية لها. وتحلل المنصات ما يشاهده المستخدم أو يبحث عنه، ثم تعرض منتجات مشابهة وإعلانات تلاحقه عبر المواقع والتطبيقات. هذا التكرار يبقي المنتج حاضرًا في الذهن، وقد يثير الرغبة بالشراء مجددًا. وقد تظهر المنتجات ضمن منشورات المؤثرين أو البث المباشر، فتبدو التوصية كأنها جزء من الترفيه أو تجربة شخصية، مع الحرص على تقليل خطوات الشراء.
وما يفاقم المشكلة، هو حفظ بيانات البطاقة، الأمر الذي يمكن من الشراء بنقرة واحدة، أو الدفع المؤجل.
الخلاصة أن أقسام التكنولوجيا والتسويق في الشركات المتخصصة تتسابق لتصميم »مصايد رقمية« تلغي التفكير العقلاني وتستثمر في لحظات الضعف النفسي للمستهلك؛ حيث تحول ألم الفرد وهروبه من واقع القلق إلى أرقام تتصاعد في القوائم المالية».
انعكاسات خطيرة
ضحايا التسوق القهري لا يعانون وحدهم، فالمشكلة قد تتحول من مجرد اضطراب نفسي فردي إلى أزمة اجتماعية واقتصادية حادة، وقد تهدد استقرار الأسرة.
فعلى الجانب الاقتصادي، غالبا ما تؤدي المشكلة إلى تراكم الديون المركبة، وتأكل الدخل، ويتحول الإنفاق من كونه وسيلة لتلبية الاحتياجات إلى نزيف مالي مستمر.
ومع العجز عن السداد المتكرر، يواجه الفرد تدهوراً في سجله الائتماني لدى البنوك، مما يحرِمه من الحصول على تمويلات مستقبلاً، وقد يصل الأمر في حالات متقدمة إلى التعثر القانوني والإفلاس، إن لم يصل إلى مشكلات قانونية.
وعلى صعيد العلاقات الأسرية، تبرز هنا ظاهرة «الخيانات المالية، حيث يبدأ المصاب في إخفاء حقيقة وضعه المالي، ويلجأ الى تخزين المشتريات سراً، أو فتح حسابات بنكية وبطاقات ائتمانية دون علم الشريك. ولاحقا عند اكتشاف الشريك لهذه الديون السرية، تحدث صدمة أخلاقية تشبه الخيانة العاطفية، حيث تدمر عنصر الثقة الأساسي بين الزوجين.
وأثبتت الكثير من الحالات تصاعد حدة الصراعات والنزاعات الزوجية بسبب هذه المشكلات المالية. بل تشير العديد من الدراسات الاجتماعية إلى أن الضغوط المالية الناجمة عن السلوكيات الإدمانية ومنها التسوق القهري) تُعد من العوامل المباشرة التي تزيد من معدلات الطلاق.
وهذا ما أكدته دراسة الأثر الأسري والخلافات الزوجية (الخيانات المالية) والتي نشرتها Journal of Family and Economic Issues بعنوان Financial Infidelity and Marital Quality : The Interplay of Debt , Secrecy , and Trust ، حيث صنّفت الضغوط المالية الناجمة عن الإنفاق الإدماني كواحدة من أبرز مسببات الصراعات الزوجية الحادة والتوتر المستمر داخل البيئة الأسرية. وأظهرت البيانات أن تفاقم الديون الناتجة عن التسوق القهري يُعد عاملاً مباشراً في زيادة معدلات الطلاق والتفكك الأسري نتيجة انهيار التواصل وغياب الأمان المالي والنفسي في البيت.
وبالنسبةإلى ا النفسي والسلوكي، نجد أن الأبناء ينشأون في بيئة ترى في الاستهلاك والشراء الوسيلة الوحيدة للتعامل مع مشاعر الضغط أو الفراغ، مما ينقل إليهم مفاهيم استهلاكية مشوهة واضطرابات مالية مستقبلية.
كما أن الأجواء المشحونة بالخلافات المالية المستمرة والمواجهات بين الوالدين تخلق لدى الأبناء حالة من القلق المزمن والشعور بتهديد استقرار البيت.
العلاج
كل ما يبقى لا يعني أن من لديه رغبة ملحة في الشراء المتكرر يعاني بالضرورة من مرض نفسي قهري. فالتشخيص يحتاج إلى تقييم سريري شامل، ودراسة لنمط السلوك ومدى استمرارِه. ويبحث المختصون هنا كيف بدأت الرغبة الملحّة؟ وكم تتكرر؟ وهل يشتري الشخص أشياء لا يحتاجها أو لا يستخدمها؟ وهل حاول تقليل الشراء أو التوقف عنه ولم يستطع؟
كما يقيّمون أثر السلوك وعواقبه مثل الديون أو صعوبة دفع الالتزامات، وإخفاء المشتريات، والشعور بالذنب أو الضيق، والخلافات الأسرية، أو تأثر العمل والمسؤوليات اليومية. كما يبحث المختصون في أعراض الهوس وفق مقاييس لشدة أعراض الشراء.
ويعتمدون في ذلك على أدوات مثل المقابلة الإكلينيكية المعمّقة وجلسات استقصائية دقيقة لسيرة المريض المالية والنفسية، ومقاييس علمية مثل مقياس إدمان الشراء للباحثة «ليونور ترنر« الذي يقيس الجوانب المالية، والدوافع العاطفية، ومشاعر الندم.
وعند ثبوت معاناة الشخص من هذه المشكلة، تبدأ رحلة العلاج التي تتضمن خيارات علاجية ووسائل عملية متدرجة ومركبة تدمج بين الدعم النفسي وإعادة الهيكلة المالية.
فعلى صعيد العلاج النفسي والسلوكي، وهو الانطلاقة الأساسية لرحلة العلاج، يتم تحديد المحفزات العاطفية التي تدفع للشراء مثل القلق والفراغ والاكتئاب وغيرها.
وهنا يتم تدريب المريض على تفكيك قناعاته المشوهة مثل إذا اشتريت هذه السلعة سأكون أكثر قيمة أو أشعر بتحسن.
كما يتم تدريب المريض على كسر ما يسمى بالطيار الآلي للدماغ، من خلال تعلم عدم الاستجابة الفورية للرغبة في الشراء.
وفي بعض الحالات التي يكون فيها التسوق القهري عرضاً ناتجاً عن اكتئاب حاد أو اضطراب قلق مزمن أو وسواس قهري، قد يصف الطبيب النفسي أدوية لتقليل الاندفاعية وضبط كيمياء الدماغ.
وفي كثير من الأحيان يتم تشجيع المريض على الانضمام إلى مجموعات دعم يقدم فيها المتعافون تجاربهم ويدعمون بعضهم للتغلب على مشاعر الخزي والمديونية.
ومن الأدوات المهمة التي تستخدم في العلاج هو إلغاء الأدوات المحفزة مثل إلغاء البطاقات الائتمانية، أو تخفيض سقفها إلى الحد الأدنى. وكذلك إلغاء تطبيق خدمات التقسيط السريع، وإلغاء ميزة الدفع بنقرة واحدة، مع التشجيع على العودة إلى الدفع النقدي. حيث تثبت الدراسات أن رؤية الأموال الورقية وهي تخرج من اليد يمنح الدماغ تنبيهاً حقيقياً بألم الإنفاق.
ويتم كذلك تدريب المريض على تأجيل الشراء وفق قاعدة 72 ساعة، وهي الانتظار مدة 72 ساعة قبل اتخاذ قرار الشراء. وهنا تؤكد الدراسات أن أكثر من 80% من الحالات يعدل فيها الشخص عن الشراء.
ومن الحلول التي يشجع عليها المختصون أيضا، إلغاء متابعة حسابات «المؤثرين» والمتاجر التي تروج للنمط الاستهلاكي أو الاستعراضي.
وينصح الشخص بإشراك أحد أفراد الأسرة أو مستشار مالي في ترتيب الديون والالتزامات.

إخلاء المسؤولية القانونية:
تعمل شركة "شبكة الشرق الأوسط
وشمال أفريقيا للخدمات المالية" على توفير المعلومات "كما هي" دون أي
تعهدات أو ضمانات... سواء صريحة أو ضمنية.إذ أن هذا يعد إخلاء لمسؤوليتنا
من ممارسات الخصوصية أو المحتوى الخاص بالمواقع المرفقة ضمن شبكتنا بما
يشمل الصور ومقاطع الفيديو. لأية استفسارات تتعلق باستخدام وإعادة استخدام
مصدر المعلومات هذه يرجى التواصل مع مزود المقال المذكور أعلاه.
الأخبار الأكثر تداولاً
آخر الأخبار





Comments
No comment