


403
Sorry!!
Error! We're sorry, but the page you were looking for doesn't exist.
فنّ الادخار في سويسرا عبر التاريخ
(MENAFN- Swissinfo)
((من أهمل الادخار في شبابه، عانى الفقر في شيخوخته)). مثل قديم كان مطبوعًا على بطاقات تُوزَّع على التلاميذ والتلميذات في سويسرا عام 1946، لتغرس في نفوسهم عادة الادخار منذ الصغر. لكن الدعوة إلى توفير المال لم تكن موجّهة إلى الأطفال وحدهم؛ فقد ابتُكرت أساليب شتّى لحثّ الكبار أيضًا على الادخار، حتى أصبح جزءًا من الحياة اليومية في سويسرا.
تم نشر هذا المحتوى على
14 أكتوبر 2026 - 09:00
8دقائق
ماتياس فيسمان، مدوّنة المتحف الوطني السويسري
ينشر موقع سويس إنفو ( Swissinfo) بانتظام مقالات أخرى مقتبسة من مدونة المتحف الوطني السويسريرابط خارجي ، وهي مخصصة لمواضيع تاريخية. تتوفر هذه المقالات باللغات الألمانية والفرنسية والإنجليزية.
في مطلع القرن العشرين، كان على كل شخص أن يتدبّر بنفسه سبل الحماية من الأزمات المالية، في غياب شبه تام لشبكات المساعدة العامة. ومن هنا، بدا تشجيع الناس على الادخار، ولا سيما ذوي الدخل المحدود، ضرورة لا غنى عنها.
ومنذ عام 1800، شرعت مؤسسات ذات نفع عام في تأسيس صناديق ادخار إقليمية. وقد حدّد النظام الأساسي لصندوق ادخار كانتون تسوغ، الصادر عام 1840، الغاية منها بأنها ((إيقاظ حبّ العمل والادخار في الأوساط المتواضعة، وتوفير وسيلة آمنة للمدخرين لحفظ ما جمعوه بشقّ الأنفس، مع تحقيق فائدة منه)). وسرعان ما انضمت البنوك الكانتونية وفروع بنك رايفايزن إلى هذه الجهود، مقدّمة شروطًا مغرية لصغار المدّخرين.
بل إن بعض البلديات الصغيرة أنشأت ((مكاتب تحصيل))، اقتصرت مهمتها على جمع مدخرات السكان وإيداعها لدى البنوك. وكان يتولى إدارة هذه المكاتب، بصورة تطوعية، المعلّم أو رئيس البلدية أو القسيس.
المزيد المزيد أفضل محتوى من SRG الأسر السويسرية تمتلك فائضًا نقديًا... وميلًا متزايدًا إلى الادخارتم نشر هذا المحتوى على 14 أكتوبر 2026 لم تكن الأسر السويسرية في أي وقت مضى بهذه القوة المالية. ففي عام 2025، تجاوز الدخل المتاح للفرد ما معدله 65 ألف فرنك سويسري للمرة الأولى.
طالع المزيدالأسر السويسرية تمتلك فائضًا نقديًا... وميلًا متزايدًا إلى الوكانت أسعار الفائدة على حسابات الادخار مغرية إلى درجة دفعت البنوك إلى وضع سقف للمبالغ المودعة. ولم يكن اهتمام الأوساط البرجوازية بنشر ثقافة الادخار مدفوعًا بالعمل الخيري وحده؛ فتكوين احتياطات مالية لدى الفئات الفقيرة كان يعني أيضًا تخفيف أعباء المساعدات الاجتماعية التي تتحملها الكنائس والبلديات والجهات الخاصة، وهو ما كان موضع ترحيب.
وكان الشعار السائد آنذاك: ((ادّخر لتعتمد على نفسك)). ولم تقتصر فوائد هذه المدخرات على أصحابها؛ إذ أتاحت الأموال المتراكمة للبنوك توسيع نطاق القروض الممنوحة للمزارعين والحرفيين، الذين استثمروها في شراء البذور والماشية والآلات، مما أسهم في دفع عجلة التقدم الاقتصادي.
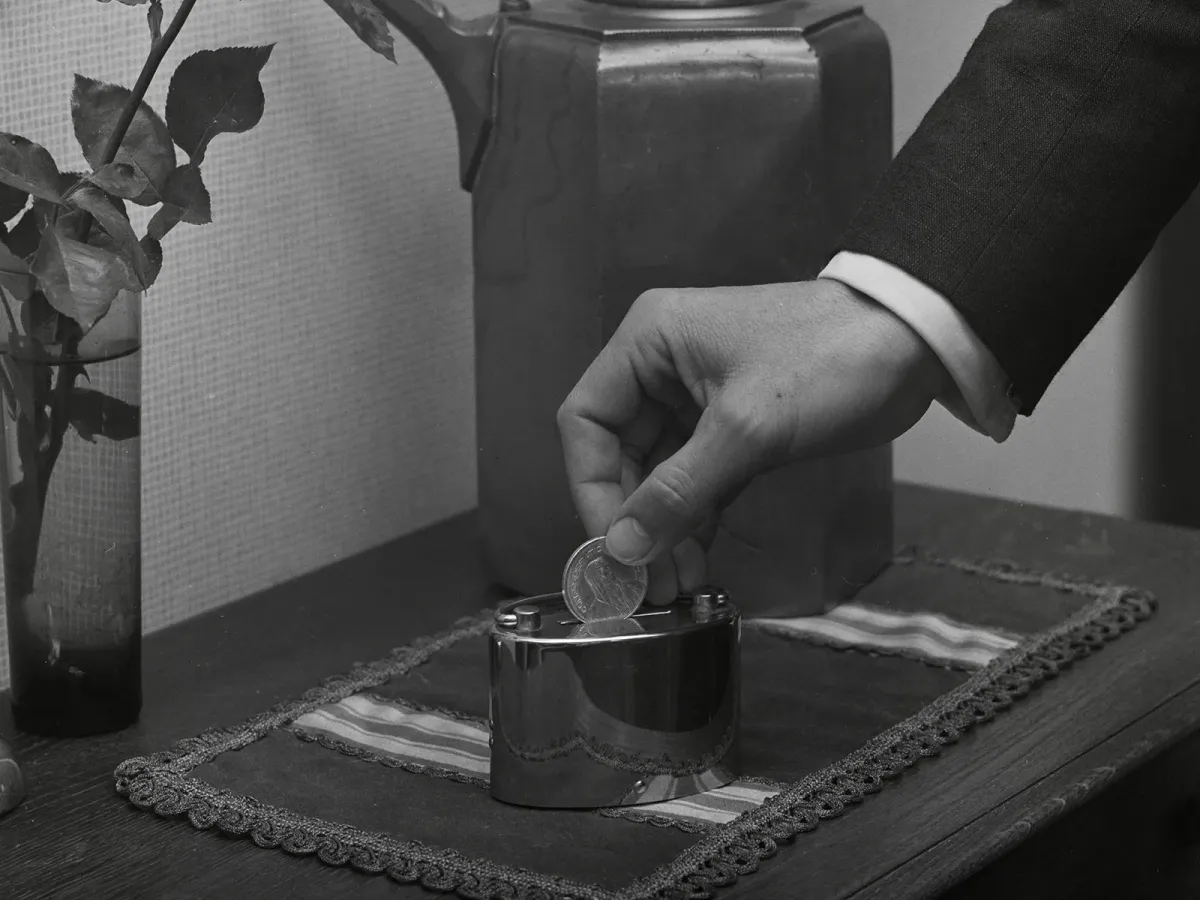
الجداول الصغيرة تصبح أنهارًا كبيرةًمنذ مطلع القرن العشرين، انتشرت حصالات الادخاررابط خارج على نطاق واسع في سويسرا، وأصبحت رمزًا لفكرة بسيطة: ادّخار القليل بانتظام لتأمين المستقبل.
وكانت البنوك توزّع حصالات معدنية بيضاوية الشكل على الراغبين في حفظ مدخراتهم بأمان، مع احتفاظها بمفاتيحها. وحين تمتلئ الحصالة، يحملها صاحبها إلى البنك، حيث يفتحها أحد الموظفين ويودع المبلغ في حساب الادخار. وإذا أراد المدّخر سحب جزء من أمواله، لم يكن مستغربًا أن يسأله الموظف عن السبب، في إجراء شكّل حاجزًا إضافيًا أمام الإنفاق غير المدروس.
ولم تكن الحصالة، في بداياتها، لعبة مخصّصة للأطفال وحدهم؛ بل كانت تحتل مكانًا بارزًا في غرفة الجلوس، لتذكّر الكبار بضرورة اقتطاع جزء من رواتبهم وادخاره، بدلًا من إنفاقه على الكحول والقمار، اللذين كانا يُعدّان من الآفات المنتشرة آنذاك.
الادخار يبدأ من المدرسةفي تلك الفترة، دخل تعليم الادخار إلى المدارس الابتدائية من خلال إنشاء صناديق ادخار مدرسية. فكلما وضع تلميذ أو تلميذة قطعة نقدية من فئة عشرين سنتيمًا في الحصالة، حصل على طابع ملوّن يلصقه على بطاقة الادخار الخاصة به. وهكذا، تحوّل توفير المال إلى منافسة ودّية بين التلاميذ والتلميذات داخل الفصل.
وحين تمتلئ البطاقات، يجمع المعلّم المبالغ المدّخرة ويحملها مع البطاقات إلى البنك، حيث يُسجَّل نصيب كل تلميذ وتلميذة في دفتر الادخار الخاص بهما. ولم تقتصر هذه الوسائل على الصغار؛ فقد انتشرت صناديق الادخار الجماعية بين البالغين، ولا سيما في منطقة بازل، واعتمدت بدورها على حوافز مماثلة لتشجيع الناس على الاحتفاظ بأموالهم.
الضمان الاجتماعي يغيّر عادات الادخارشهد منتصف القرن العشرين تحوّلًا جذريًا في ثقافة الادخار السويسرية. ففي عام 1948، دخل نظام التأمين على الشيخوخة والباقين على قيد الحياة (AVS)رابط خارجي حيّز التنفيذ، ثم تلاه تدريجيًا فرض التأمين الصحي وغيره من التأمينات الاجتماعية الإلزامية.
ومع توسّع هذه المنظومة، أخذت الحماية الاجتماعية المنظمة تحلّ محلّ الادخار الفردي بوصفه وسيلة أساسية لمواجهة المخاطر. فلم يعد الاستعداد للمستقبل متروكًا بالكامل للمبادرة الشخصية، بل أصبح يعتمد أيضًا على اشتراكات وأقساط ينظّمها القانون. وتهدف هذه المنظومة إلى حماية السكان من المصاعب المالية الناجمة عن المرض والبطالة والشيخوخة.
ومع أن دوافع الادخار تغيّرت، فإن السويسريين والسويسريات لم يتخلوا عن هذه العادة. فقد أصبح توفير المال موجّهًا بصورة متزايدة نحو شراء السلع الاستهلاكية، أو تمويل الدراسة والتدريب المهني، أو اقتناء مسكن.
وفي النصف الثاني من القرن العشرين، أخذ دور المعلّمين والمعلّمات في تشجيع الادخار يتراجع، بعدما أصبحت هذه المهمة تستغرق وقتًا وجهدًا متزايدين. وهنا، بدأت البنوك تتوجه مباشرة إلى الشباب والشابات.
ففي تقريره السنوي لعام 1948، لاحظ البنك الكانتوني لزيورخ أن الشباب ((عرضة بشكل خاص للإنفاق غير المدروس)). ولذلك، طرح دفاتر ادخار مخصّصة لهم، بأسعار فائدة مشجّعة، وروّج لها بشعارات من قبيل ((من يبدأ بالادخار يبني مستقبلًا رابحًا)).
ومنذ سبعينيات القرن الماضي، ساهم انتشار الحصالات البلاستيكية سهلة الكسر، التي بات أصحابها يحتفظون بمفاتيحها، في إضعاف عادة الادخار المنتظم على الطريقة القديمة. وشيئًا فشيئًا، بدأت تلك الطقوس التي رافقت أجيالًا من السويسريين تنتمي إلى زمن مضى.
ومع ذلك، لا تزال إدارة الميزانية تحديًا يواجه مختلف الأجيال، التي تدرك في الغالب أن ما تدّخره لا يكفي لتحقيق جميع أحلامها.
وتُلخص رسالة الأغنية باللهجة البرنوية ((سيدي عبد العصار فو الحما))رابط خارجي لماني ماتر الوضع جيدًا: ((آه، لو أنني بدأت في الادخار مبكرًا!)).
ماتياس فيسمان مؤرّخ اقتصادي ومسؤول الأرشيف في البنك الكانتوني بزيورخ.
نُشر هذا النص لأوّل مرة على موقع مدونة المتحف الوطني السويسريرابط خارجي
ترجمة من الفرنسية. مراجعة وتدقيق: عبد الحفيظ العبدلي
إخلاء المسؤولية القانونية:
تعمل شركة "شبكة الشرق الأوسط
وشمال أفريقيا للخدمات المالية" على توفير المعلومات "كما هي" دون أي
تعهدات أو ضمانات... سواء صريحة أو ضمنية.إذ أن هذا يعد إخلاء لمسؤوليتنا
من ممارسات الخصوصية أو المحتوى الخاص بالمواقع المرفقة ضمن شبكتنا بما
يشمل الصور ومقاطع الفيديو. لأية استفسارات تتعلق باستخدام وإعادة استخدام
مصدر المعلومات هذه يرجى التواصل مع مزود المقال المذكور أعلاه.
الأخبار الأكثر تداولاً
آخر الأخبار


Comments
No comment